CLASSIFICAÇÃO FISCAL · NCM
2106.90.10
6.254 produtos cadastrados
Preparações do tipo utilizado para elaboração de bebidas. Classificação fiscal do NCM 2106.90.10.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
15.33%
Federal (importado)
24.89%
Estadual (média UF)
18.46%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 13.45% | 25.52% | 19.00% | 0.00% |
| AC | 20.86% | 32.93% | 19.00% | 0.00% |
| AC | 13.45% | 25.52% | 19.00% | 0.00% |
| AL | 13.45% | 25.52% | 20.00% | 0.00% |
| AL | 20.86% | 32.93% | 20.00% | 0.00% |
| AL | 13.45% | 25.52% | 20.00% | 0.00% |
| AM | 13.45% | 18.47% | 20.00% | 0.00% |
| AM | 15.67% | 20.69% | 20.00% | 0.00% |
| AM | 13.45% | 18.47% | 20.00% | 0.00% |
| AP | 13.45% | 21.20% | 29.00% | 0.00% |
| AP | 17.68% | 25.43% | 29.00% | 0.00% |
| AP | 13.45% | 21.20% | 29.00% | 0.00% |
| BA | 13.45% | 18.62% | 21.00% | 0.00% |
| BA | 15.78% | 20.95% | 21.00% | 0.00% |
| BA | 13.45% | 18.62% | 21.00% | 0.00% |
| CE | 13.45% | 22.05% | 18.00% | 0.00% |
| CE | 18.31% | 26.91% | 18.00% | 0.00% |
| CE | 13.45% | 22.05% | 18.00% | 0.00% |
| DF | 13.45% | 25.52% | 18.00% | 0.00% |
| DF | 20.86% | 32.93% | 18.00% | 0.00% |
| DF | 13.45% | 25.52% | 18.00% | 0.00% |
| ES | 13.45% | 25.52% | 17.00% | 0.00% |
| ES | 20.86% | 32.93% | 17.00% | 0.00% |
| ES | 13.45% | 25.52% | 17.00% | 0.00% |
| GO | 13.45% | 25.52% | 27.00% | 0.00% |
| GO | 20.86% | 32.93% | 27.00% | 0.00% |
| GO | 13.45% | 25.52% | 27.00% | 0.00% |
| MA | 13.45% | 25.52% | 20.00% | 0.00% |
| MA | 20.86% | 32.93% | 20.00% | 0.00% |
| MA | 13.45% | 25.52% | 20.00% | 0.00% |
| MG | 13.45% | 22.28% | 7.00% | 0.00% |
| MG | 18.47% | 27.30% | 7.00% | 0.00% |
| MG | 13.45% | 22.28% | 7.00% | 0.00% |
| MS | 13.45% | 20.78% | 2.00% | 0.00% |
| MS | 17.37% | 24.70% | 2.00% | 0.00% |
| MS | 13.45% | 20.78% | 2.00% | 0.00% |
| MT | 13.45% | 20.27% | 17.00% | 0.00% |
| MT | 17.00% | 23.82% | 17.00% | 0.00% |
| MT | 13.45% | 20.27% | 17.00% | 0.00% |
| PA | 13.45% | 25.52% | 19.00% | 0.00% |
| PA | 20.86% | 32.93% | 19.00% | 0.00% |
| PA | 13.45% | 25.52% | 19.00% | 0.00% |
| PB | 13.45% | 18.47% | 18.00% | 0.00% |
| PB | 15.67% | 20.69% | 18.00% | 0.00% |
| PB | 13.45% | 18.47% | 18.00% | 0.00% |
| PE | 13.45% | 19.69% | 18.00% | 0.00% |
| PE | 16.56% | 22.80% | 18.00% | 0.00% |
| PE | 13.45% | 19.69% | 18.00% | 0.00% |
| PI | 13.45% | 21.43% | 23.00% | 0.00% |
| PI | 17.85% | 25.83% | 23.00% | 0.00% |
| PI | 13.45% | 21.43% | 23.00% | 0.00% |
| PR | 13.45% | 25.52% | 19.00% | 0.00% |
| PR | 20.86% | 32.93% | 19.00% | 0.00% |
| PR | 13.45% | 25.52% | 19.00% | 0.00% |
| RJ | 13.45% | 18.47% | 20.00% | 0.00% |
| RJ | 15.67% | 20.69% | 20.00% | 0.00% |
| RJ | 13.45% | 18.47% | 20.00% | 0.00% |
| RN | 13.45% | 27.73% | 18.00% | 0.00% |
| RN | 20.86% | 35.14% | 18.00% | 0.00% |
| RN | 17.30% | 31.58% | 18.00% | 0.00% |
| RO | 13.45% | 25.52% | 17.50% | 0.00% |
| RO | 20.86% | 32.93% | 17.50% | 0.00% |
| RO | 13.45% | 25.52% | 17.50% | 0.00% |
| RR | 13.45% | 25.52% | 20.00% | 0.00% |
| RR | 20.86% | 32.93% | 20.00% | 0.00% |
| RR | 13.45% | 25.52% | 20.00% | 0.00% |
| RS | 13.45% | 25.52% | 17.00% | 0.00% |
| RS | 20.86% | 32.93% | 17.00% | 0.00% |
| RS | 13.45% | 25.52% | 17.00% | 0.00% |
| SC | 13.45% | 21.37% | 17.00% | 0.00% |
| SC | 17.80% | 25.72% | 17.00% | 0.00% |
| SC | 13.45% | 21.37% | 17.00% | 0.00% |
| SE | 13.45% | 25.52% | 19.00% | 0.00% |
| SE | 20.86% | 32.93% | 19.00% | 0.00% |
| SE | 13.45% | 25.52% | 19.00% | 0.00% |
| SP | 13.45% | 25.52% | 18.00% | 0.00% |
| SP | 20.86% | 32.93% | 18.00% | 0.00% |
| SP | 13.45% | 25.52% | 18.00% | 0.00% |
| TO | 13.45% | 18.69% | 20.00% | 0.00% |
| TO | 15.84% | 21.08% | 20.00% | 0.00% |
| TO | 13.45% | 18.69% | 20.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 2106.90.10, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.
Refresco Po Frisco Pessego
27896490290703Frisco· Alimentos· NCM 21069010
Refresco Po Frisco Pessego
7891700201698Frisco· Alimentos· NCM 21069010
Refresco Po Fritop 25g Morango
17898955341596Mor· Alimentos· NCM 21069010
Refresco Po Fritop 25g Morango
17898026321885Mor· Alimentos· NCM 21069010
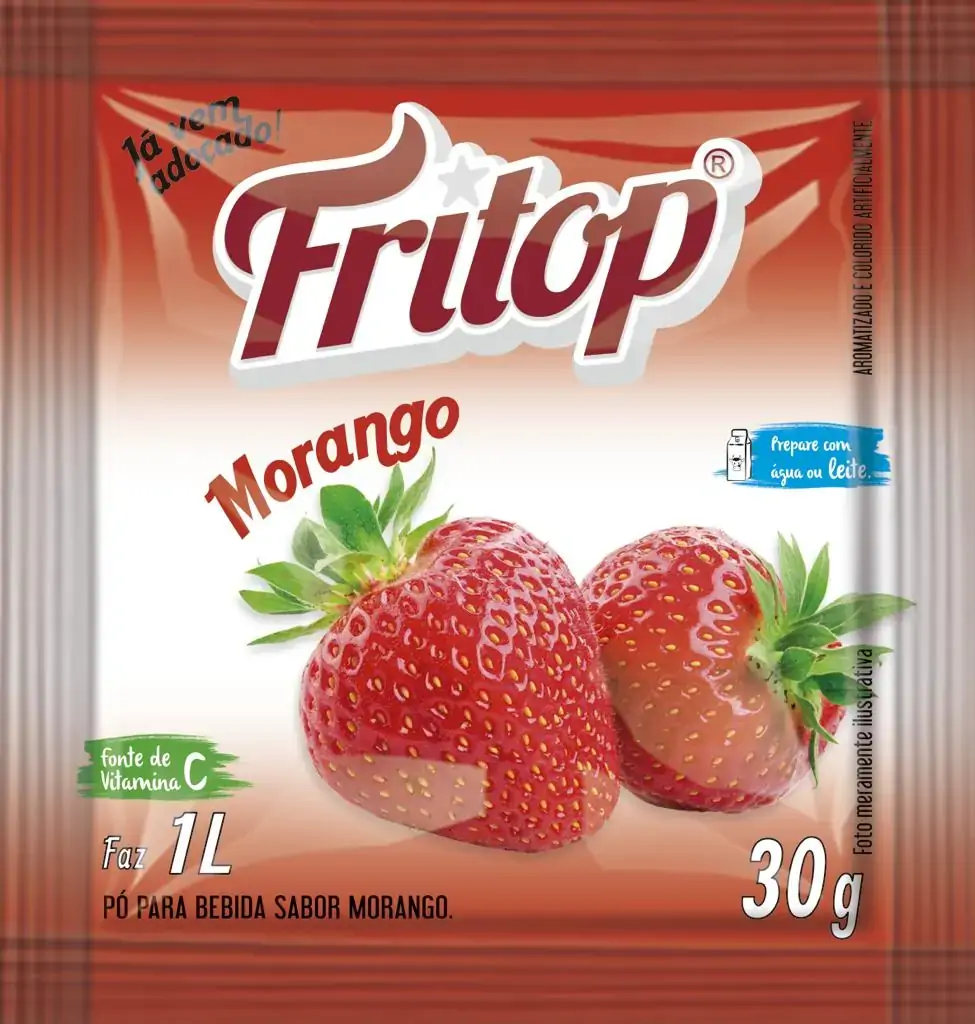
Refresco Po Fritop 25g Morango
7898026321871Mor· Alimentos· NCM 21069010
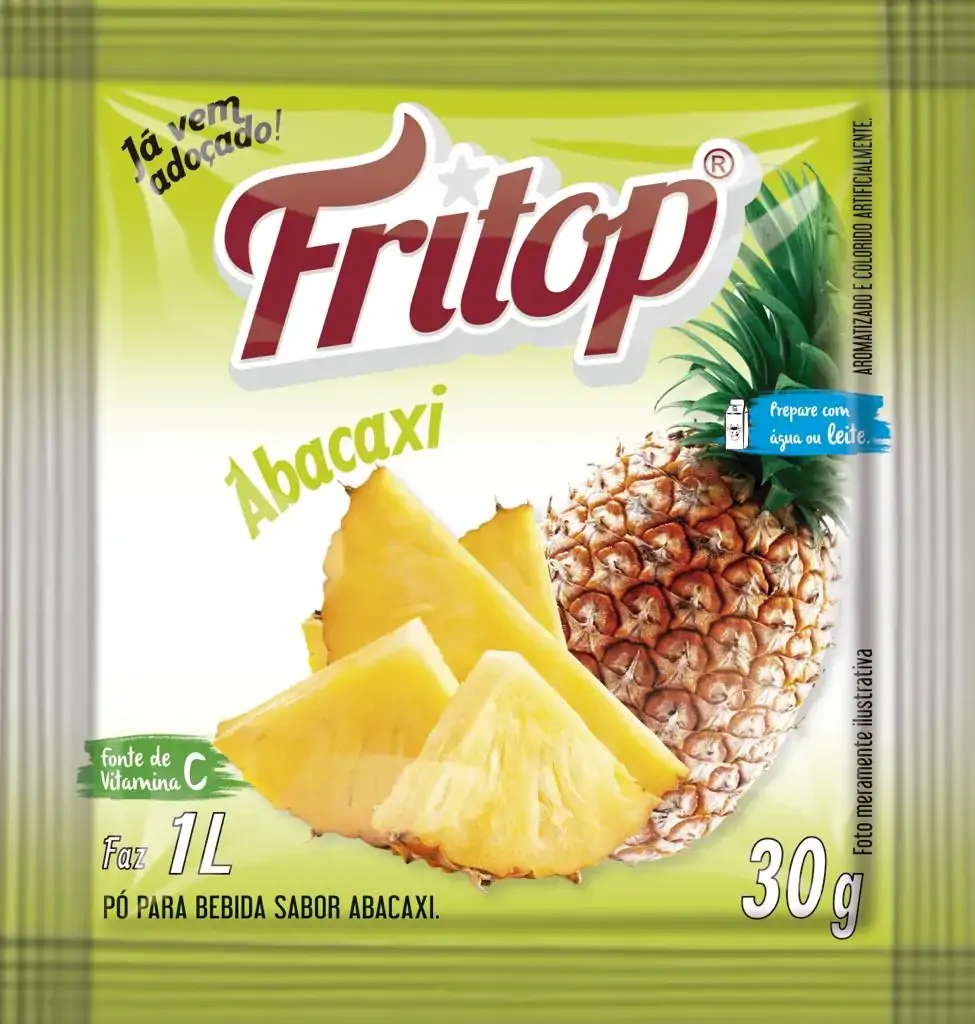
Refresco Po Fritop 30g Abacaxi
7898955341544Fritop· Alimentos· NCM 21069010
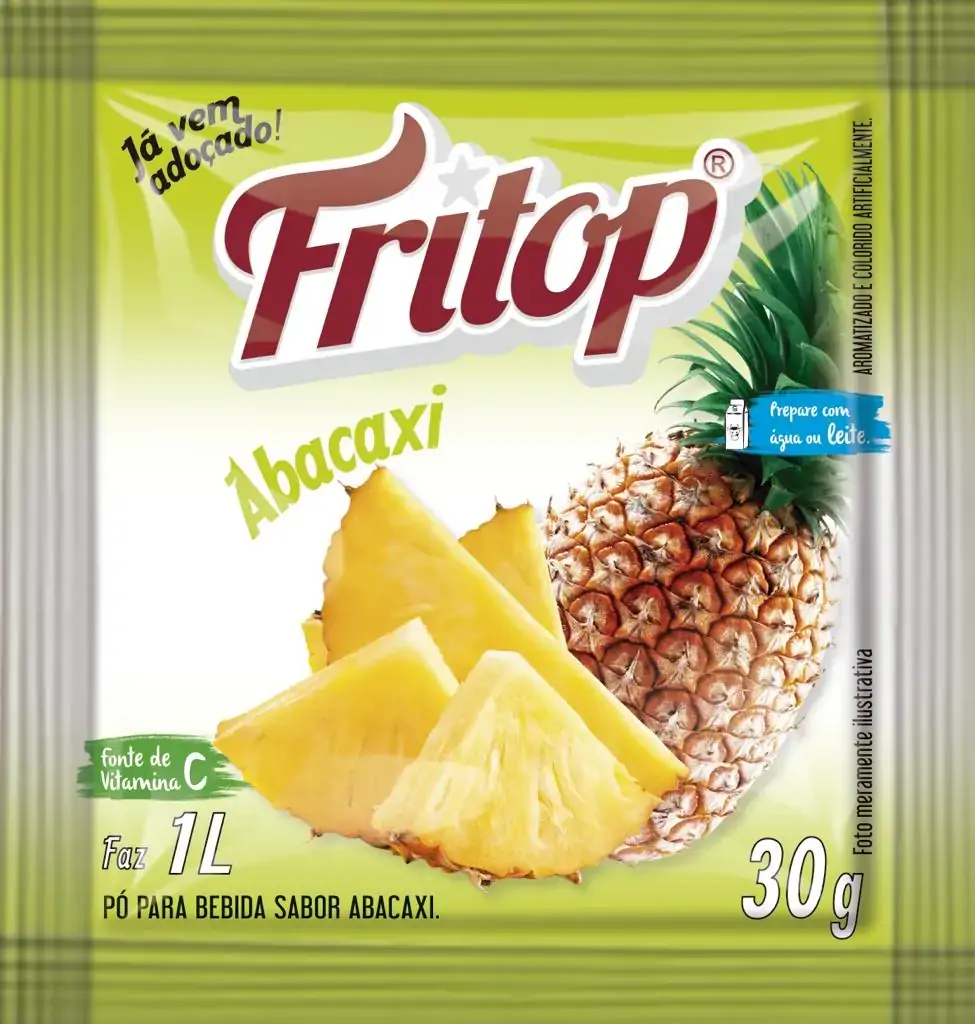
Refresco Po Fritop 30g Abacaxi
17898955341541Fritop· Alimentos· NCM 21069010
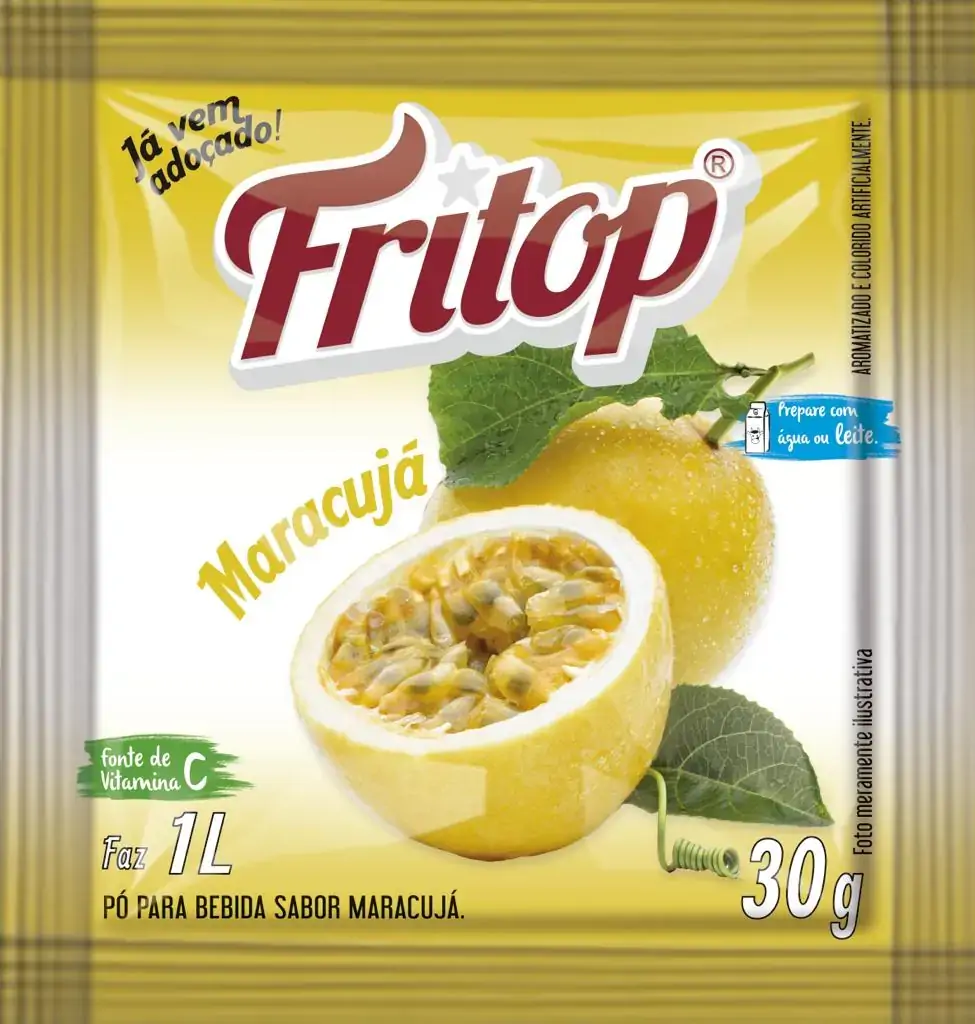
Refresco Po Fritop 30g Maracuja
17898955341572Fritop· Alimentos· NCM 21069010
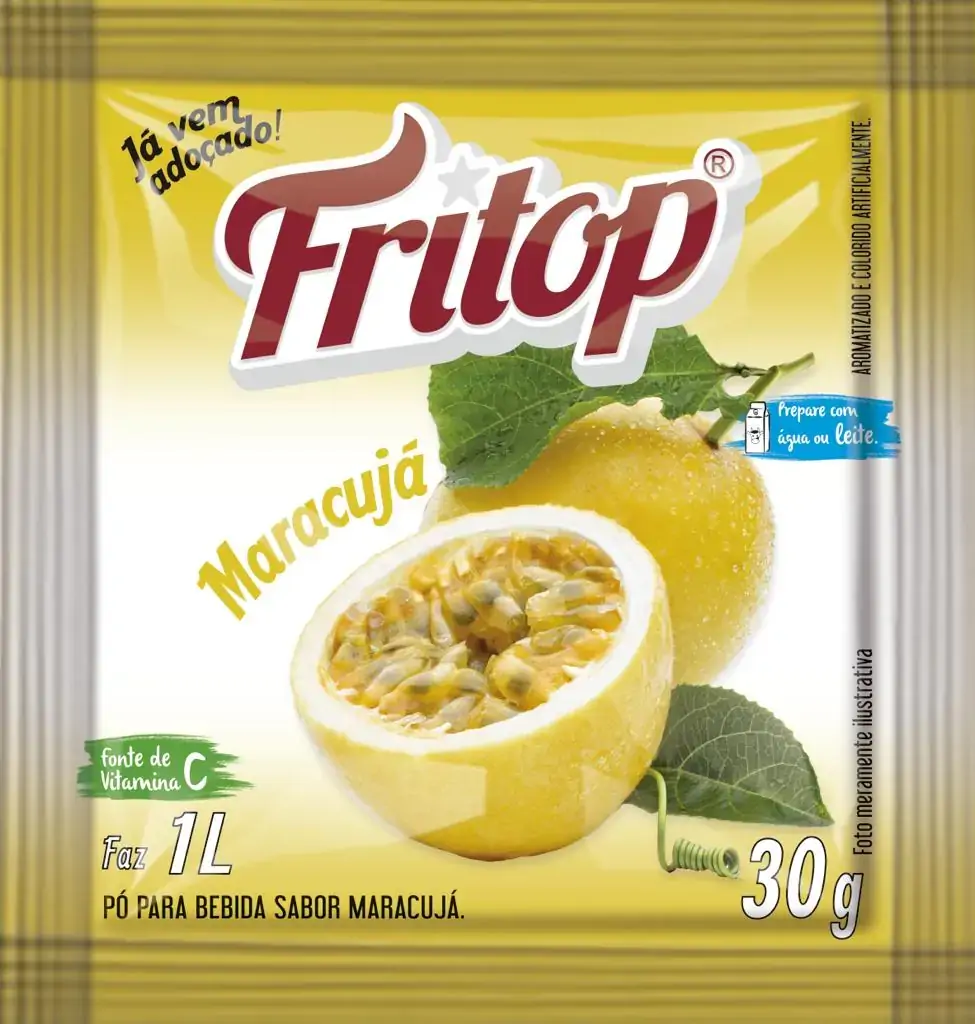
Refresco Po Fritop 30g Maracuja
7898955341575Fritop· Alimentos· NCM 21069010
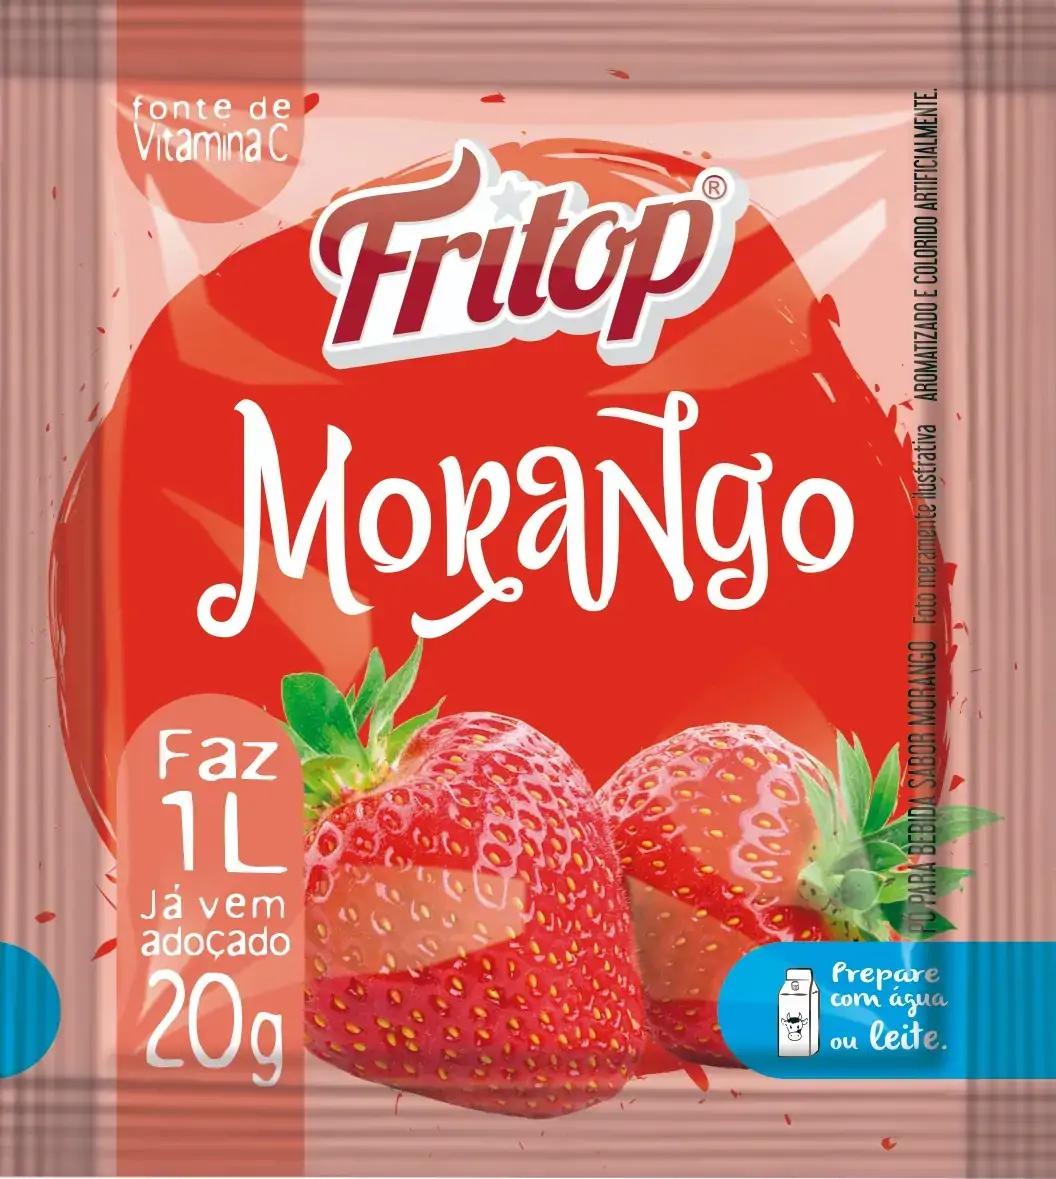
Refresco Po Fritop 30g Morango
7898955341599Mor· Alimentos· NCM 21069010

Refresco Po Fructus Manga
7898409872594Fructus· Alimentos· NCM 21069010

Refresco Po Fructus Manga
7898409873591Fructus· Alimentos· NCM 21069010
Refresco Po Italac 300g Abacaxi
7898080642028Italac· Alimentos· NCM 21069010
Refresco Po Italac 300g Abacaxi
17898080642025Italac· Alimentos· NCM 21069010
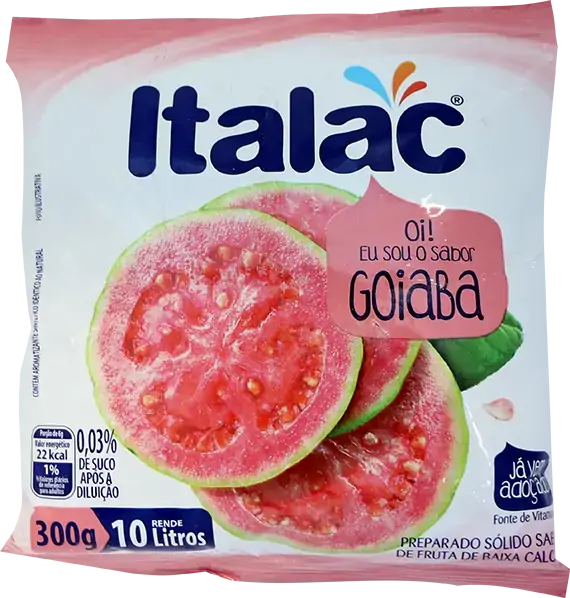
Refresco Po Italac 300g Goiaba
7898080641991Italac· Alimentos· NCM 21069010
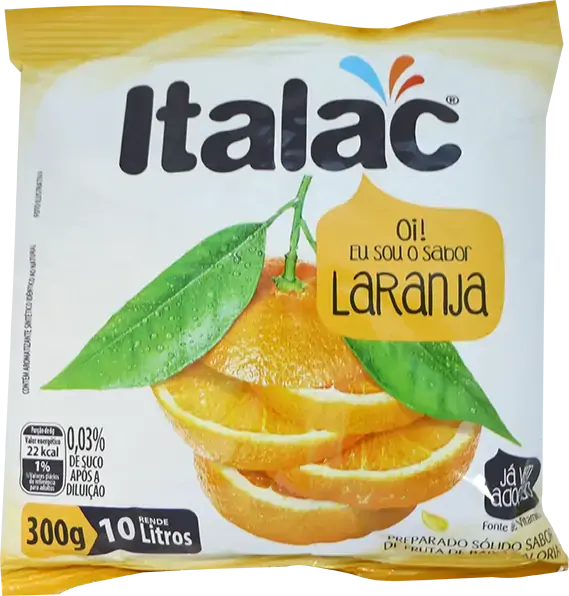
Refresco Po Italac 300g Laranja
7898080641984Italac· Alimentos· NCM 21069010
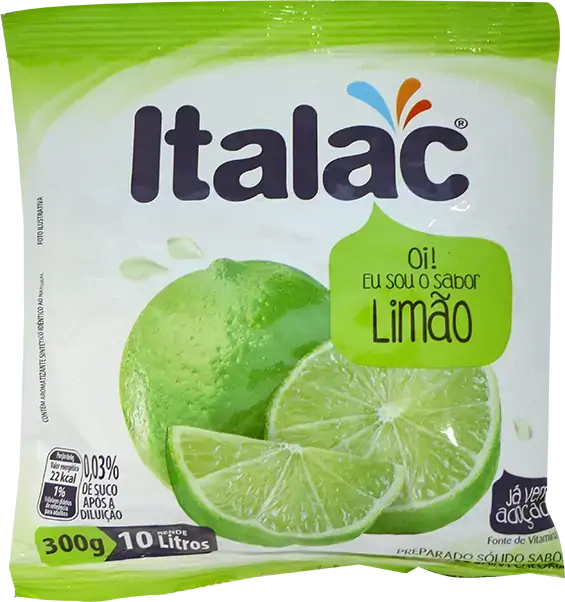
Refresco Po Italac 300g Limao
7898080642011Italac· Alimentos· NCM 21069010
Refresco Po Italac 300g Manga
7898080642004Italac· Alimentos· NCM 21069010
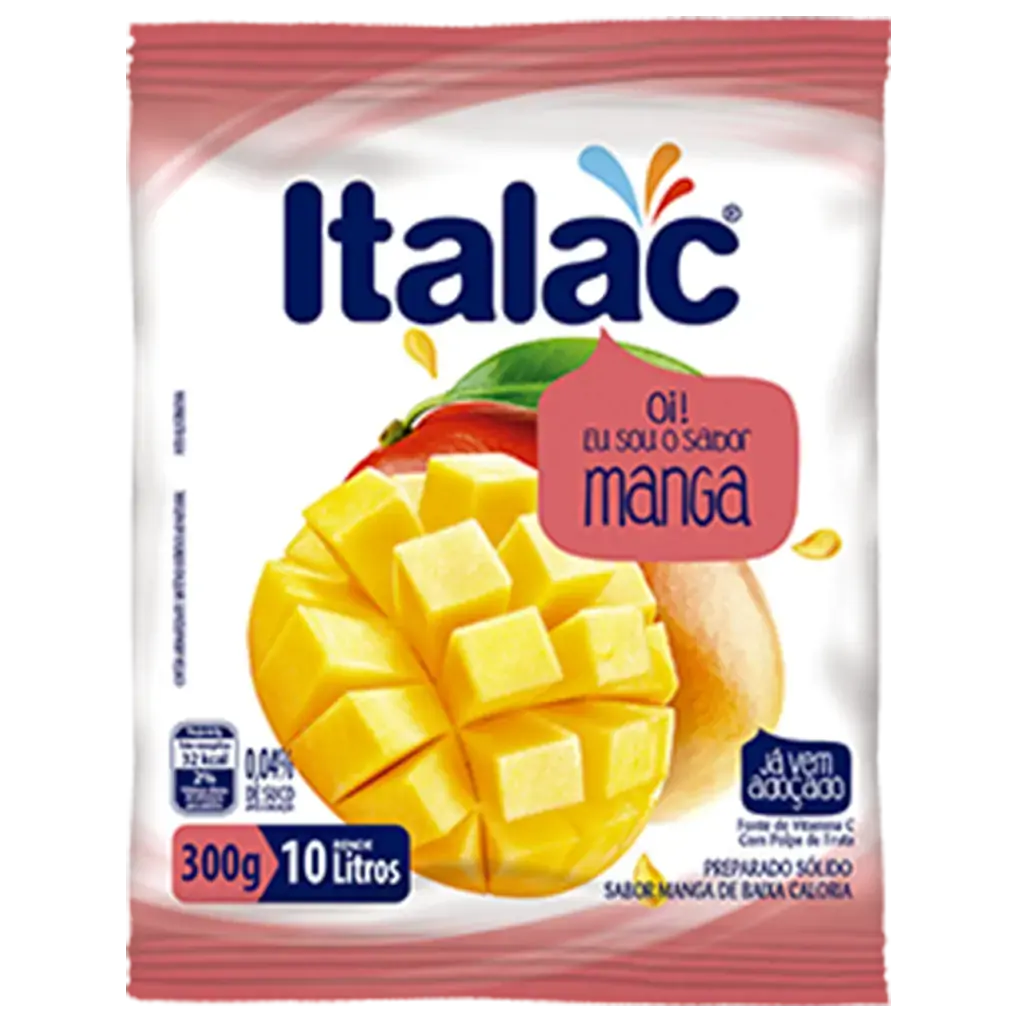
Refresco Po Italac 300g Manga
17898080642001Italac· Alimentos· NCM 21069010
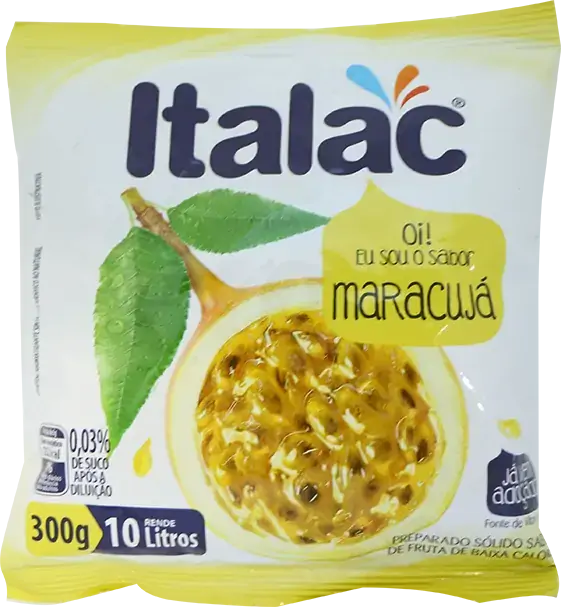
Refresco Po Italac 300g Maracuja
17898080642056Italac· Alimentos· NCM 21069010
Refresco Po Italac 300g Maracuja
7898080642059Italac· Alimentos· NCM 21069010
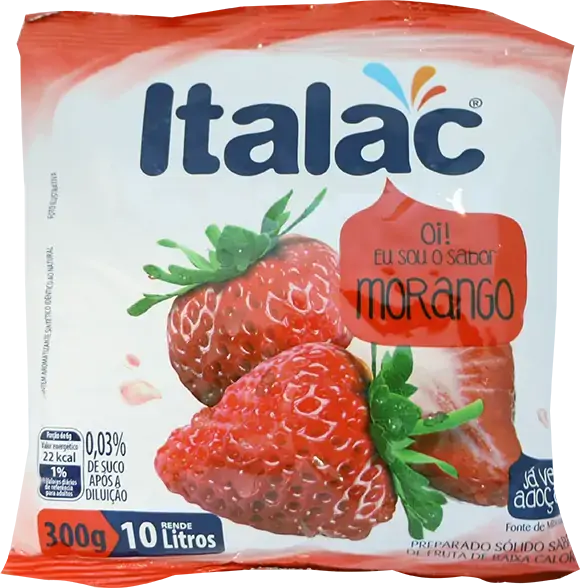
Refresco Po Italac 300g Morango
7898080642042Italac· Alimentos· NCM 21069010
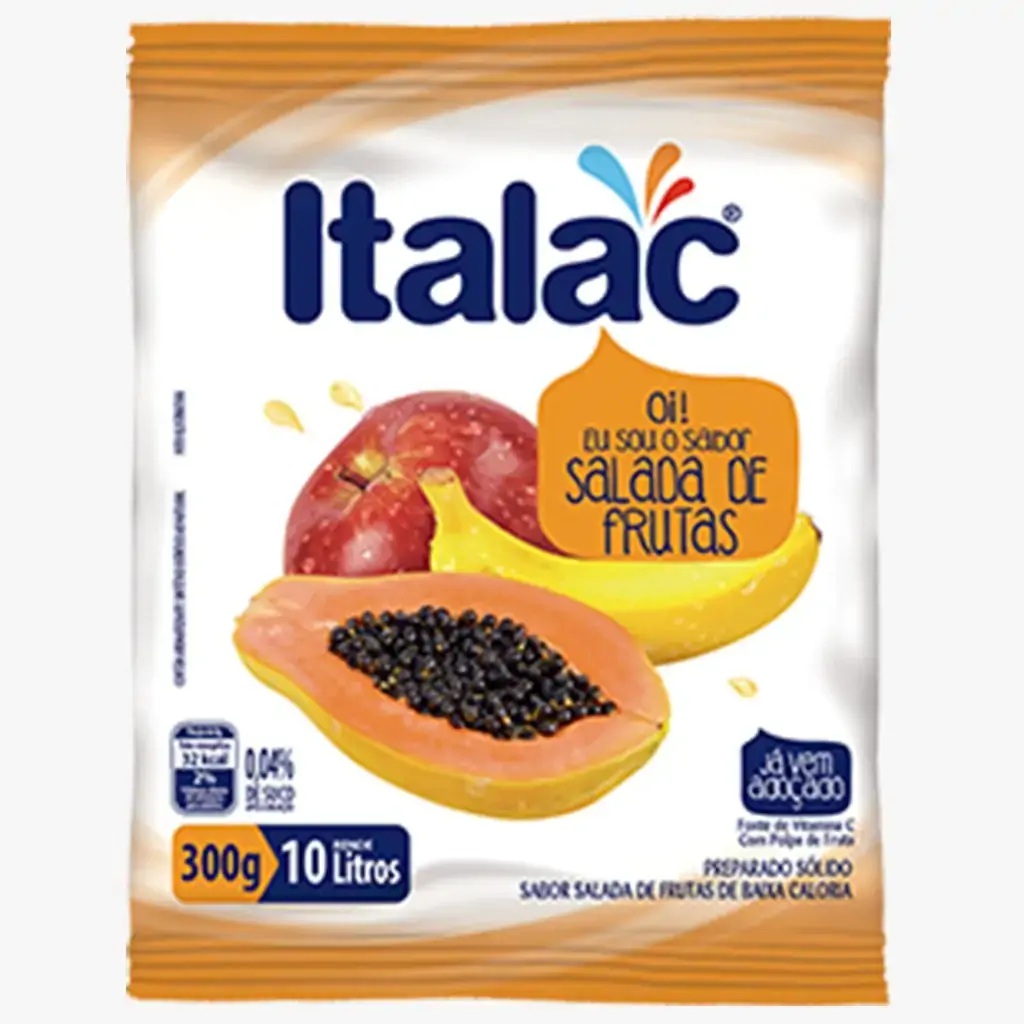
Refresco Po Italac 300g Salada Frutas
17898080642063Italac· Alimentos· NCM 21069010
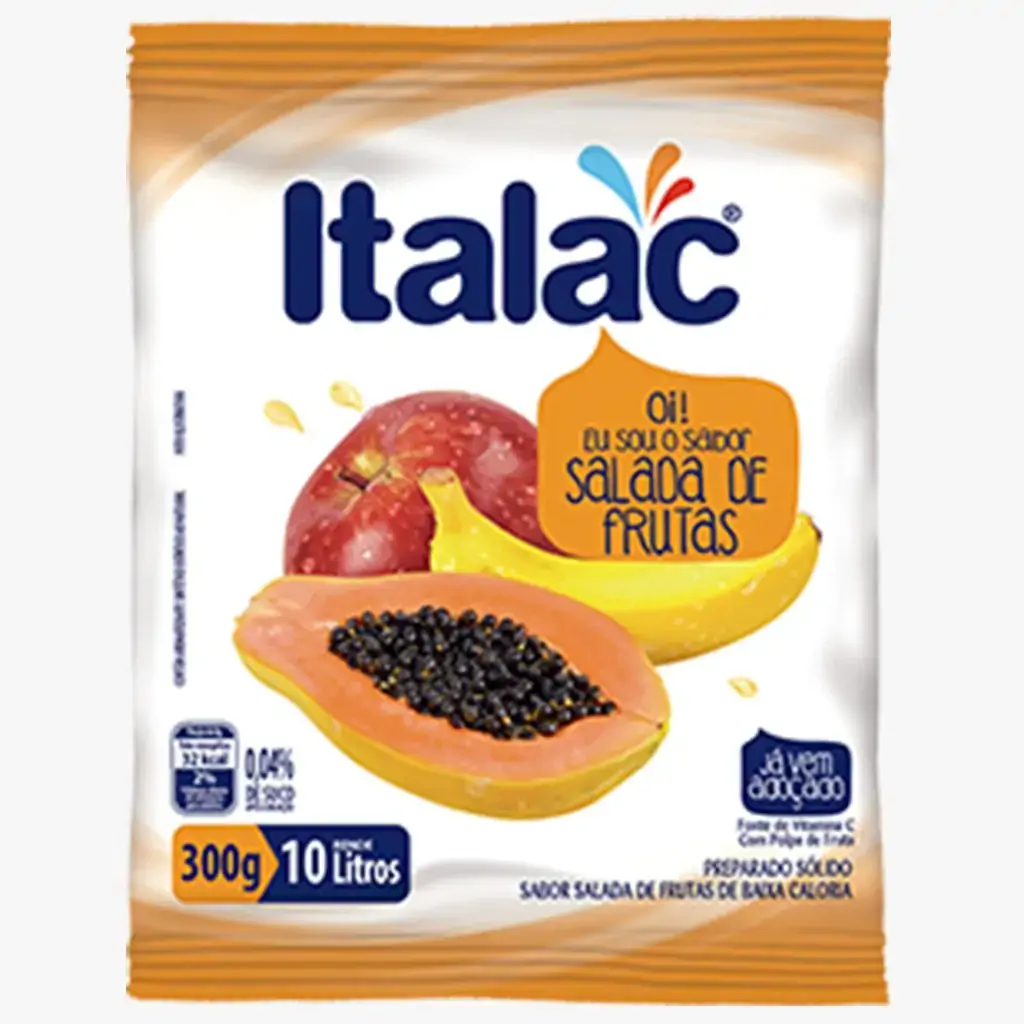
Refresco Po Italac 300g Salada Frutas
7898080642066Italac· Alimentos· NCM 21069010
Perguntas frequentes
O que é o NCM 2106.90.10?
O NCM 2106.90.10 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.