CLASSIFICAÇÃO FISCAL · NCM
2106.90.10
6.254 produtos cadastrados
Preparações do tipo utilizado para elaboração de bebidas. Classificação fiscal do NCM 2106.90.10.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
15.33%
Federal (importado)
24.89%
Estadual (média UF)
18.46%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 13.45% | 25.52% | 19.00% | 0.00% |
| AC | 20.86% | 32.93% | 19.00% | 0.00% |
| AC | 13.45% | 25.52% | 19.00% | 0.00% |
| AL | 13.45% | 25.52% | 20.00% | 0.00% |
| AL | 20.86% | 32.93% | 20.00% | 0.00% |
| AL | 13.45% | 25.52% | 20.00% | 0.00% |
| AM | 13.45% | 18.47% | 20.00% | 0.00% |
| AM | 15.67% | 20.69% | 20.00% | 0.00% |
| AM | 13.45% | 18.47% | 20.00% | 0.00% |
| AP | 13.45% | 21.20% | 29.00% | 0.00% |
| AP | 17.68% | 25.43% | 29.00% | 0.00% |
| AP | 13.45% | 21.20% | 29.00% | 0.00% |
| BA | 13.45% | 18.62% | 21.00% | 0.00% |
| BA | 15.78% | 20.95% | 21.00% | 0.00% |
| BA | 13.45% | 18.62% | 21.00% | 0.00% |
| CE | 13.45% | 22.05% | 18.00% | 0.00% |
| CE | 18.31% | 26.91% | 18.00% | 0.00% |
| CE | 13.45% | 22.05% | 18.00% | 0.00% |
| DF | 13.45% | 25.52% | 18.00% | 0.00% |
| DF | 20.86% | 32.93% | 18.00% | 0.00% |
| DF | 13.45% | 25.52% | 18.00% | 0.00% |
| ES | 13.45% | 25.52% | 17.00% | 0.00% |
| ES | 20.86% | 32.93% | 17.00% | 0.00% |
| ES | 13.45% | 25.52% | 17.00% | 0.00% |
| GO | 13.45% | 25.52% | 27.00% | 0.00% |
| GO | 20.86% | 32.93% | 27.00% | 0.00% |
| GO | 13.45% | 25.52% | 27.00% | 0.00% |
| MA | 13.45% | 25.52% | 20.00% | 0.00% |
| MA | 20.86% | 32.93% | 20.00% | 0.00% |
| MA | 13.45% | 25.52% | 20.00% | 0.00% |
| MG | 13.45% | 22.28% | 7.00% | 0.00% |
| MG | 18.47% | 27.30% | 7.00% | 0.00% |
| MG | 13.45% | 22.28% | 7.00% | 0.00% |
| MS | 13.45% | 20.78% | 2.00% | 0.00% |
| MS | 17.37% | 24.70% | 2.00% | 0.00% |
| MS | 13.45% | 20.78% | 2.00% | 0.00% |
| MT | 13.45% | 20.27% | 17.00% | 0.00% |
| MT | 17.00% | 23.82% | 17.00% | 0.00% |
| MT | 13.45% | 20.27% | 17.00% | 0.00% |
| PA | 13.45% | 25.52% | 19.00% | 0.00% |
| PA | 20.86% | 32.93% | 19.00% | 0.00% |
| PA | 13.45% | 25.52% | 19.00% | 0.00% |
| PB | 13.45% | 18.47% | 18.00% | 0.00% |
| PB | 15.67% | 20.69% | 18.00% | 0.00% |
| PB | 13.45% | 18.47% | 18.00% | 0.00% |
| PE | 13.45% | 19.69% | 18.00% | 0.00% |
| PE | 16.56% | 22.80% | 18.00% | 0.00% |
| PE | 13.45% | 19.69% | 18.00% | 0.00% |
| PI | 13.45% | 21.43% | 23.00% | 0.00% |
| PI | 17.85% | 25.83% | 23.00% | 0.00% |
| PI | 13.45% | 21.43% | 23.00% | 0.00% |
| PR | 13.45% | 25.52% | 19.00% | 0.00% |
| PR | 20.86% | 32.93% | 19.00% | 0.00% |
| PR | 13.45% | 25.52% | 19.00% | 0.00% |
| RJ | 13.45% | 18.47% | 20.00% | 0.00% |
| RJ | 15.67% | 20.69% | 20.00% | 0.00% |
| RJ | 13.45% | 18.47% | 20.00% | 0.00% |
| RN | 13.45% | 27.73% | 18.00% | 0.00% |
| RN | 20.86% | 35.14% | 18.00% | 0.00% |
| RN | 17.30% | 31.58% | 18.00% | 0.00% |
| RO | 13.45% | 25.52% | 17.50% | 0.00% |
| RO | 20.86% | 32.93% | 17.50% | 0.00% |
| RO | 13.45% | 25.52% | 17.50% | 0.00% |
| RR | 13.45% | 25.52% | 20.00% | 0.00% |
| RR | 20.86% | 32.93% | 20.00% | 0.00% |
| RR | 13.45% | 25.52% | 20.00% | 0.00% |
| RS | 13.45% | 25.52% | 17.00% | 0.00% |
| RS | 20.86% | 32.93% | 17.00% | 0.00% |
| RS | 13.45% | 25.52% | 17.00% | 0.00% |
| SC | 13.45% | 21.37% | 17.00% | 0.00% |
| SC | 17.80% | 25.72% | 17.00% | 0.00% |
| SC | 13.45% | 21.37% | 17.00% | 0.00% |
| SE | 13.45% | 25.52% | 19.00% | 0.00% |
| SE | 20.86% | 32.93% | 19.00% | 0.00% |
| SE | 13.45% | 25.52% | 19.00% | 0.00% |
| SP | 13.45% | 25.52% | 18.00% | 0.00% |
| SP | 20.86% | 32.93% | 18.00% | 0.00% |
| SP | 13.45% | 25.52% | 18.00% | 0.00% |
| TO | 13.45% | 18.69% | 20.00% | 0.00% |
| TO | 15.84% | 21.08% | 20.00% | 0.00% |
| TO | 13.45% | 18.69% | 20.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 2106.90.10, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.
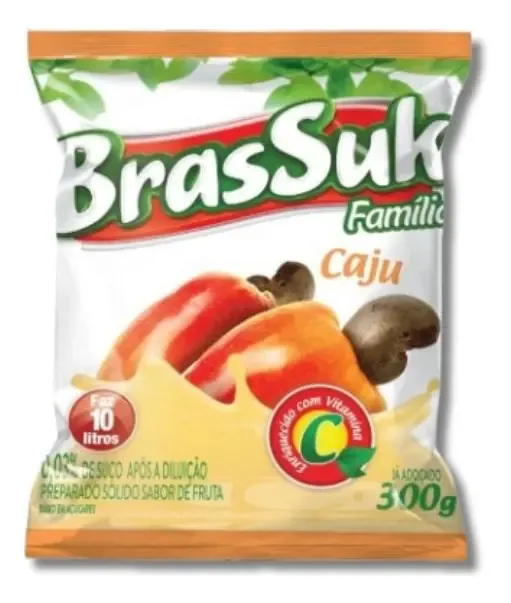
Refresco Po Brassuk 300g Caju
7896683402346Brassuk· Alimentos· NCM 21069010

Refresco Po Brassuk 300g Guarana
7896683402377Brassuk· Alimentos· NCM 21069010

Refresco Po Brassuk Uva
17896683401131Brassuk· Alimentos· NCM 21069010

Refresco Po Brassuk Uva
37896683403344Brassuk· Alimentos· NCM 21069010

Refresco Po Brassuk Uva
7896683402032Brassuk· Alimentos· NCM 21069010

Refresco Po Caju Apti 20g
7896327516828Apti· Alimentos· NCM 21069010

Refresco Po Caju Apti 20g
27896327516822Apti· Alimentos· NCM 21069010

Refresco Po Camp 25g Uva 555495
7898027656675Camp· Alimentos· NCM 21069010

Refresco Po Clight 7g Morango
7622300507039Clight· Alimentos· NCM 21069010

Refresco Po Clight 8g Cha Hibisco
7622210932631Clight· Alimentos· NCM 21069010

Refresco Po Da Barra Limao
17896032500072Da Barra· Alimentos· NCM 21069010

Refresco Po Da Barra Limao
7896032500075Da Barra· Alimentos· NCM 21069010

Refresco Po Fit Zero 8g Laranja/pessego/groselha
7891132009282Ajinomoto· Alimentos· NCM 21069010

Refresco Po Fit Zero 8g Laranja/pessego/groselha
17891132009289Ajinomoto· Alimentos· NCM 21069010

Refresco Po Fresh 10g Abacaxi
17622300999152Refresco Fresh· Alimentos· NCM 21069010

Refresco Po Fresh 10g Abacaxi
7622300999148Refresco Fresh· Alimentos· NCM 21069010

Refresco Po Fresh 10g Salada Frutas
7622210932457Salada· Alimentos· NCM 21069010

Refresco Po Frisco 18gr Laranja
17896045100986Frisco· Alimentos· NCM 21069010

Refresco Po Frisco 25g 3 Laranjas
7896045100989Frisco· Alimentos· NCM 21069010

Refresco Po Frisco 25g Goiaba Cj 15.0
7896490290778Frisco· Alimentos· NCM 21069010

Refresco Po Frisco 25g Laranja Com Morango
17896005809027Frisco· Alimentos· NCM 21069010

Refresco Po Frisco 25g Laranja Com Morango
17896490290645Frisco· Alimentos· NCM 21069010

Refresco Po Frisco Mor Sache
7891700201704Frisco· Alimentos· NCM 21069010

Refresco Po Frisco Pessego
7896490290105Frisco· Alimentos· NCM 21069010
Perguntas frequentes
O que é o NCM 2106.90.10?
O NCM 2106.90.10 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.