CLASSIFICAÇÃO FISCAL · NCM
9616.20.00
2.285 produtos cadastrados
Borlas ou esponjas para pós ou para aplicação de outros cosméticos ou de produtos de toucador. Classificação fiscal do NCM 9616.20.00.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
13.45%
Federal (importado)
20.93%
Estadual (média UF)
18.76%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 13.45% | 19.00% | 19.00% | 0.00% |
| AL | 13.45% | 20.73% | 20.00% | 0.00% |
| AM | 13.45% | 19.23% | 20.00% | 0.00% |
| AP | 13.45% | 21.62% | 18.00% | 0.00% |
| BA | 13.45% | 19.42% | 19.00% | 0.00% |
| CE | 13.45% | 23.70% | 28.00% | 0.00% |
| DF | 13.45% | 19.00% | 18.00% | 0.00% |
| ES | 13.45% | 22.05% | 17.00% | 0.00% |
| GO | 13.45% | 18.23% | 7.00% | 0.00% |
| MA | 13.45% | 19.00% | 20.00% | 0.00% |
| MG | 13.45% | 23.98% | 18.00% | 0.00% |
| MS | 13.45% | 22.62% | 17.00% | 0.00% |
| MT | 13.45% | 20.53% | 17.00% | 0.00% |
| PA | 13.45% | 20.96% | 19.00% | 0.00% |
| PB | 13.45% | 19.00% | 27.00% | 0.00% |
| PE | 13.45% | 20.97% | 18.00% | 0.00% |
| PI | 13.45% | 23.00% | 21.00% | 0.00% |
| PR | 13.45% | 18.80% | 19.00% | 0.00% |
| RJ | 13.45% | 20.97% | 18.00% | 0.00% |
| RN | 13.45% | 23.28% | 18.00% | 0.00% |
| RO | 13.45% | 22.44% | 17.50% | 0.00% |
| RR | 13.45% | 21.26% | 20.00% | 0.00% |
| RS | 13.45% | 15.97% | 17.00% | 0.00% |
| SC | 13.45% | 22.84% | 17.00% | 0.00% |
| SE | 13.45% | 19.02% | 19.00% | 0.00% |
| SP | 13.45% | 28.04% | 18.00% | 0.00% |
| TO | 13.45% | 19.50% | 20.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 9616.20.00, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.
Esponja Banho Bal Mineirinha
7898928974120Mineirinha· Papelaria· NCM 96162000
Esponja Banho Calypso Exfoliante
7896098854914Calypso· Papelaria· NCM 96162000
Esponja Banho Colorida
7908021100781Esponj· Papelaria· NCM 96162000
Esponja Banho Condor Dupla Face Unidade
7891055522417Condor· Papelaria· NCM 96162000
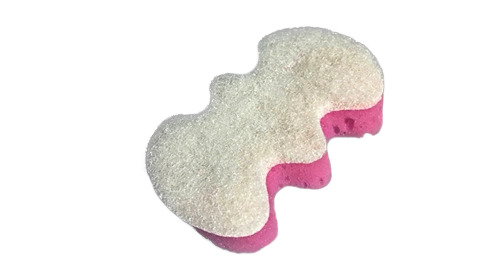
Esponja Banho Esponmax Mineirinha
7898928974182Esponj· Papelaria· NCM 96162000
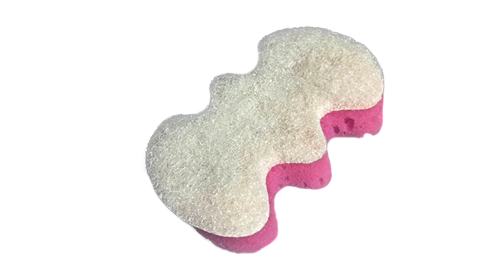
Esponja Banho Esponmax Mineirinha
9000060236Esponj· Papelaria· NCM 96162000
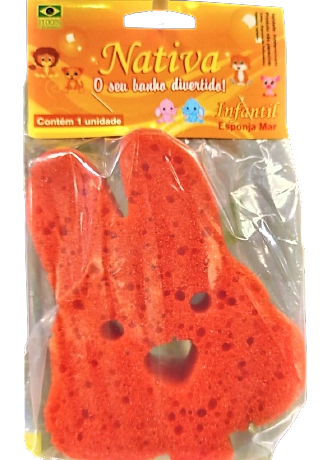
Esponja Banho Junidadeior Infantil 1unidade
7898403060041Infanti· Papelaria· NCM 96162000
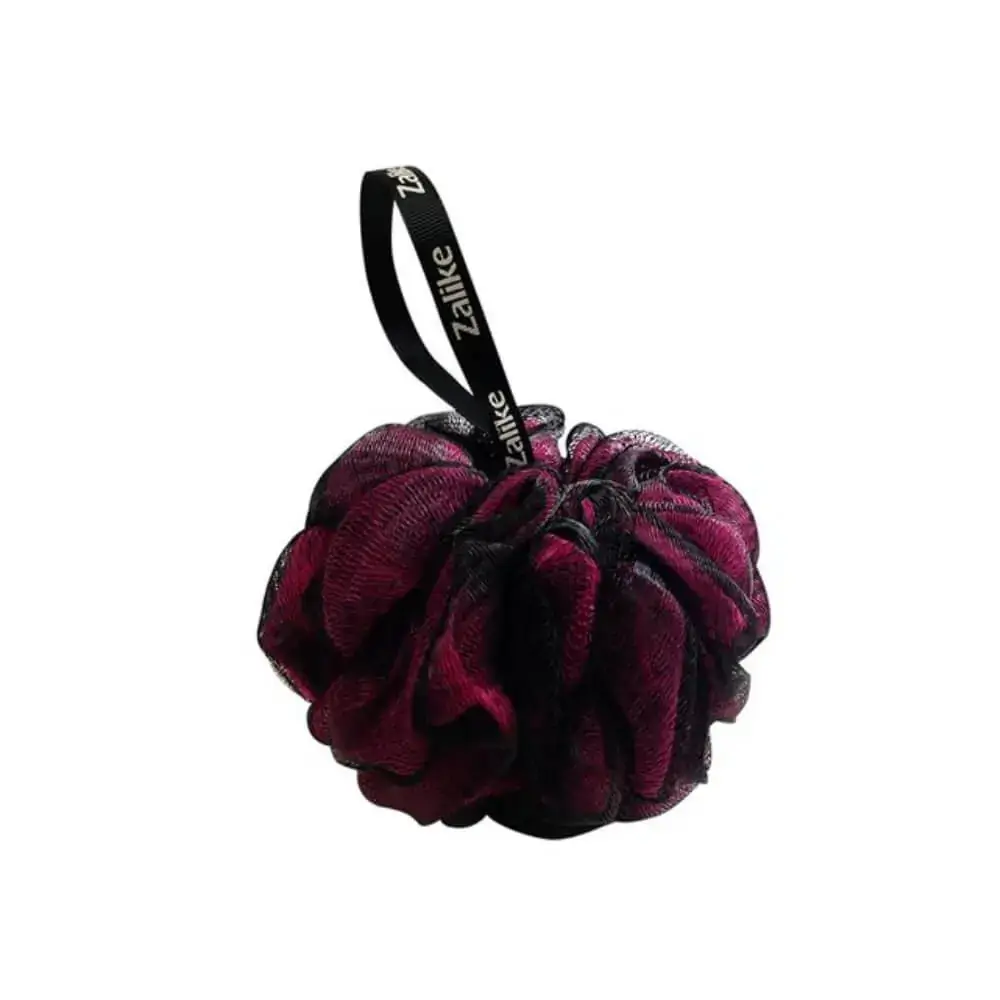
Esponja Banho Luxo Zalike Extra Grande 60g P/sab Li
7899536101243Zalike· Papelaria· NCM 96162000
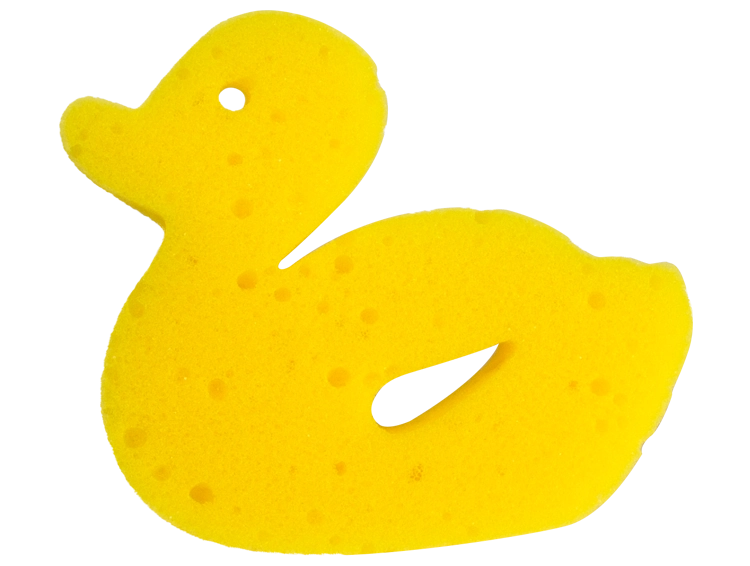
Esponja Banho Melare Infantil Animais
7896903912280Infanti· Papelaria· NCM 96162000

Esponja Banho Porus L3p2
7896021626953Pórus· Papelaria· NCM 96162000
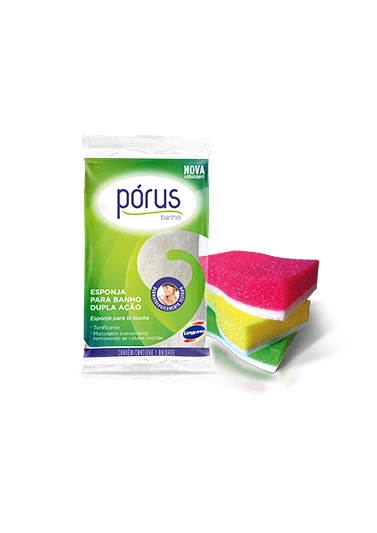
Esponja Banho Porus L3p2
27896021626957Esponj· Papelaria· NCM 96162000
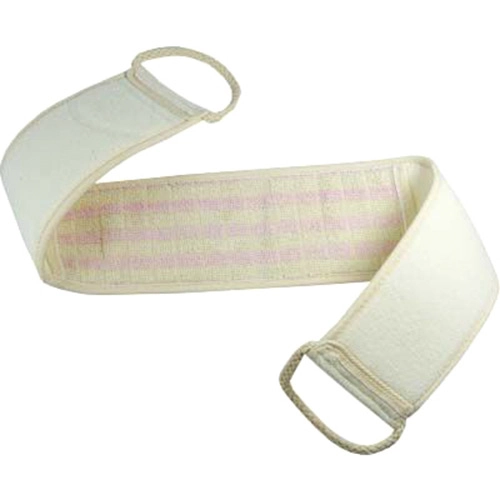
Esponja Banho R Cm501
7898440854689Esponj· Papelaria· NCM 96162000
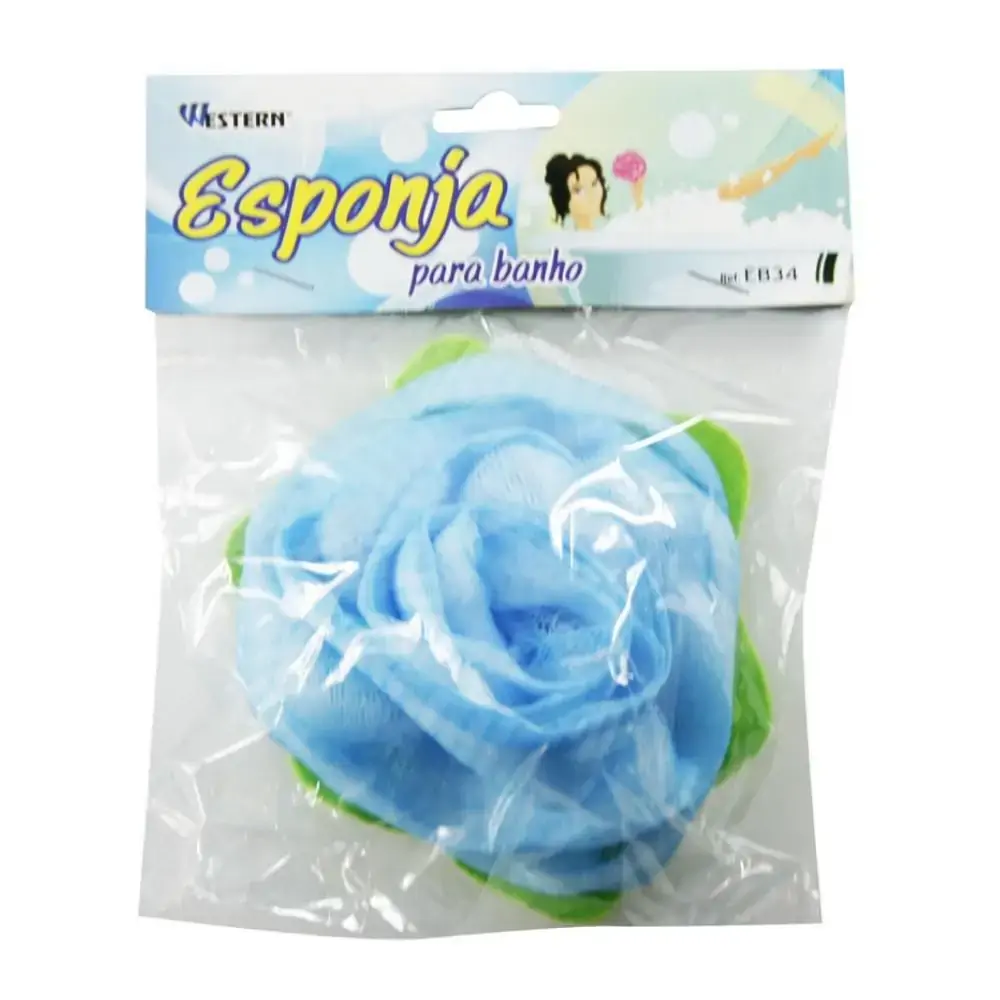
Esponja Banho R Eb34 Flor Etx
7897186024462Esponj· Papelaria· NCM 96162000
Esponja Banho Sabonete Mineirinha
17908316300060Mineirinha· Papelaria· NCM 96162000

Esponja Banho Sabonete Mineirinha
17898928974134Mineirinha· Papelaria· NCM 96162000
Esponja Banho Sabonete Mineirinha
9000036361Mineirinha· Papelaria· NCM 96162000

Esponja Banho Sabonete Mineirinha
7898928974137Mineirinha· Papelaria· NCM 96162000
Esponja Beautiful Santa Clara Blend 360g
7897169232211Santa Clara Beleza E Acessórios· Papelaria· NCM 96162000
Esponja Bozato Big
17898915506157Esponj· Papelaria· NCM 96162000
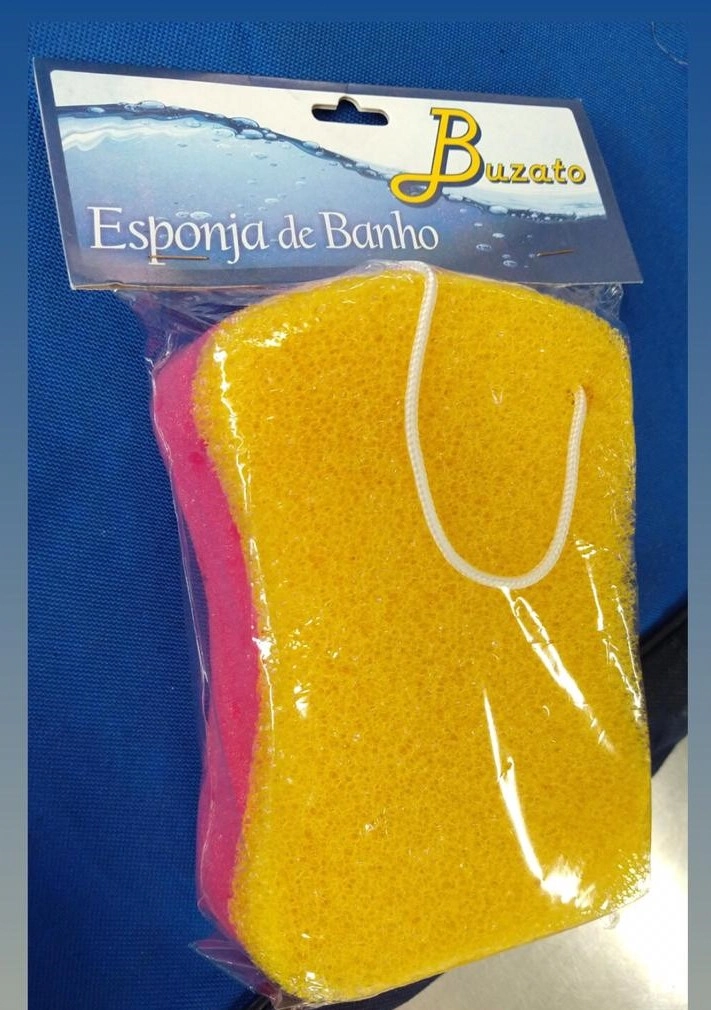
Esponja Bozato Big
7898915506181Esponj· Papelaria· NCM 96162000
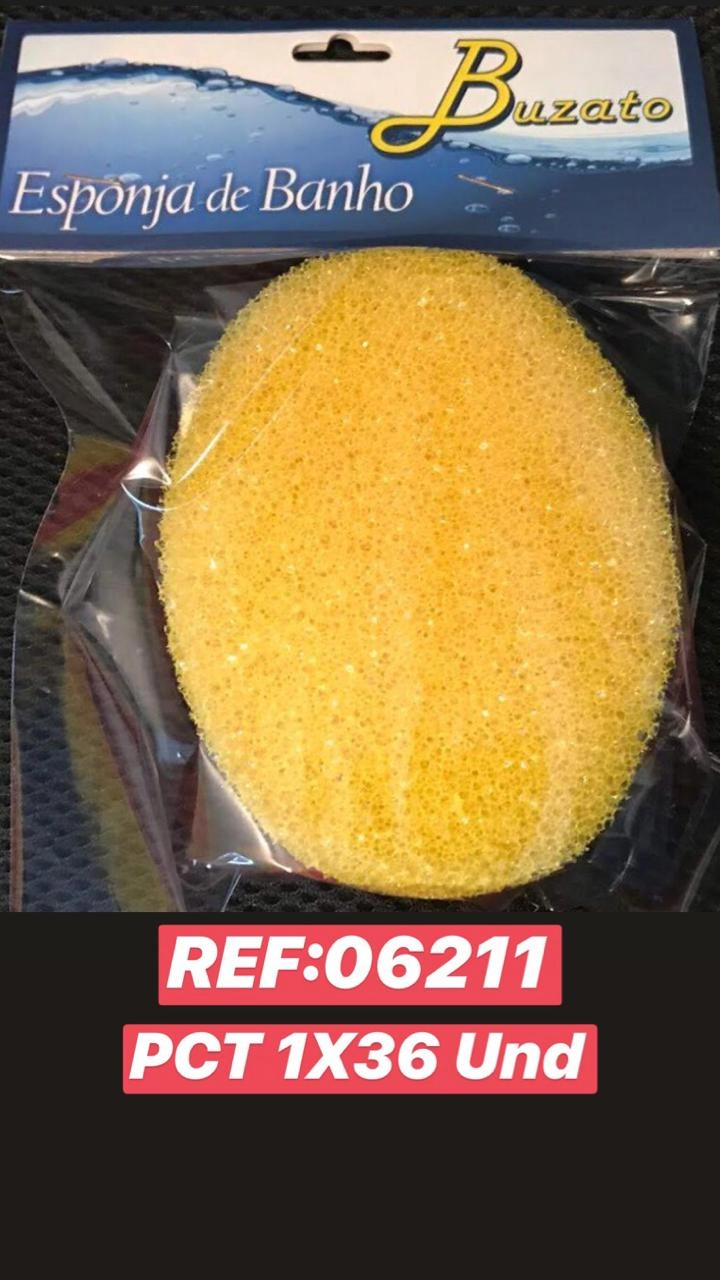
Esponja Bozato Dupla Face Oval
7898915506211Esponj· Papelaria· NCM 96162000
Esponja Bozato Dupla Face Oval
17898915506218Esponj· Papelaria· NCM 96162000
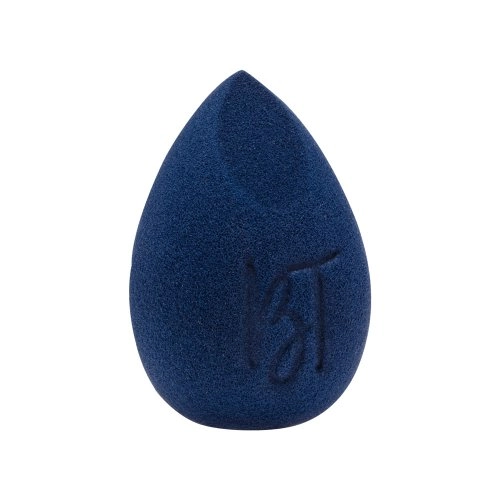
Esponja Bruna Tavares Unico Bt Blender
7896032654020Bruna Tavares· Papelaria· NCM 96162000
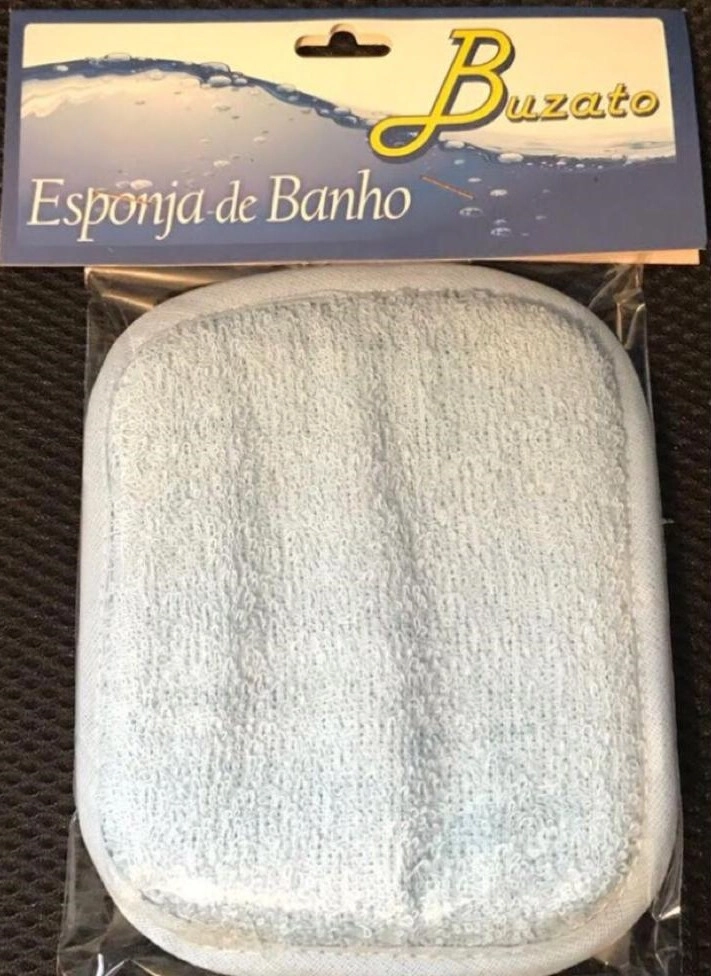
Esponja Buzato Cotton Unidade
17898915506119Cotton· Papelaria· NCM 96162000
Perguntas frequentes
O que é o NCM 9616.20.00?
O NCM 9616.20.00 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.