CLASSIFICAÇÃO FISCAL · NCM
8536.20.00
1.857 produtos cadastrados
Disjuntores. Classificação fiscal do NCM 8536.20.00.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
15.88%
Federal (importado)
20.76%
Estadual (média UF)
18.48%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 15.17% | 19.26% | 19.00% | 0.00% |
| AL | 15.17% | 19.26% | 20.00% | 0.00% |
| AM | 15.17% | 19.26% | 20.00% | 0.00% |
| AP | 17.23% | 23.82% | 18.00% | 0.00% |
| BA | 15.17% | 19.26% | 19.00% | 0.00% |
| CE | 17.11% | 23.55% | 28.00% | 0.00% |
| DF | 15.17% | 19.26% | 12.00% | 0.00% |
| ES | 16.65% | 22.54% | 25.00% | 0.00% |
| GO | 14.80% | 18.44% | 17.00% | 0.00% |
| MA | 15.17% | 19.26% | 12.00% | 0.00% |
| MG | 17.59% | 24.61% | 18.00% | 0.00% |
| MS | 16.50% | 22.20% | 17.00% | 0.00% |
| MT | 16.48% | 22.15% | 17.00% | 0.00% |
| PA | 15.17% | 19.26% | 19.00% | 0.00% |
| PB | 15.17% | 19.26% | 27.00% | 0.00% |
| PE | 15.17% | 19.26% | 18.00% | 0.00% |
| PI | 17.11% | 23.55% | 21.00% | 0.00% |
| PR | 15.17% | 19.26% | 19.00% | 0.00% |
| RJ | 15.17% | 19.26% | 20.00% | 0.00% |
| RN | 18.12% | 23.92% | 18.00% | 0.00% |
| RO | 17.42% | 24.23% | 17.50% | 0.00% |
| RR | 15.17% | 19.26% | 20.00% | 0.00% |
| RS | 15.17% | 19.26% | 17.00% | 0.00% |
| SC | 17.03% | 23.38% | 3.40% | 0.00% |
| SE | 15.17% | 19.26% | 19.00% | 0.00% |
| SP | 15.15% | 19.21% | 18.00% | 0.00% |
| TO | 15.17% | 19.26% | 20.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 8536.20.00, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.

Disjuntor Diferencial Residual Idpna Vig
3606480471575Schneider· Elétrica· NCM 85362000

Disjuntor Diferencial Schneider 2x25a - 30ma
3303430162018Schneider· Elétrica· NCM 85362000
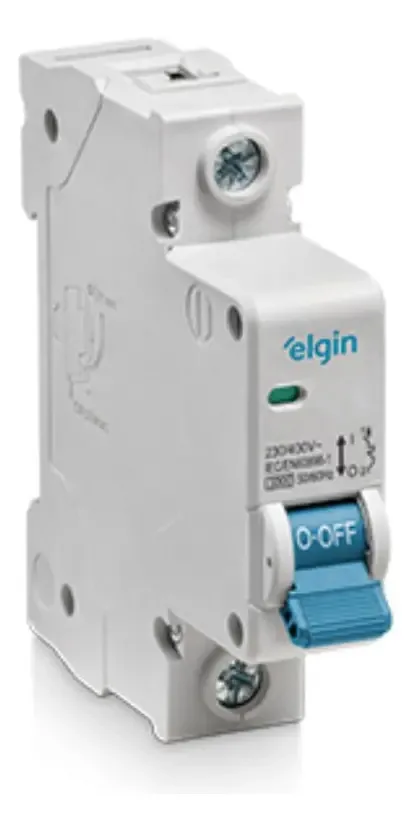
Disjuntor Dim 25a Unipolar
7908412511639Polar· Elétrica· NCM 85362000

Disjuntor Din Bipolar 50a Lorenzetti
7898285865734Lorenzetti· Elétrica· NCM 85362000

Disjuntor Din Bipolar 63amp Lukma 34020
1001037062596Lukma· Elétrica· NCM 85362000

Disjuntor Din Monopolar 10a
17908412511629Elgin· Elétrica· NCM 85362000

Disjuntor Din Monopolar 10a Legrand
07896586822197Legrand· Elétrica· NCM 85362000

Disjuntor Din Monopolar 20a Legrand
07896586822210Legrand· Elétrica· NCM 85362000

Disjuntor Din Monopolar 32a Legrand
07896586822234Legrand· Elétrica· NCM 85362000

Disjuntor Din Monopolar 40a Legrand
07896586822241Legrand· Elétrica· NCM 85362000

Disjuntor Din Tripolar 125amp Lukma 34034
1001015009018Lukma· Elétrica· NCM 85362000
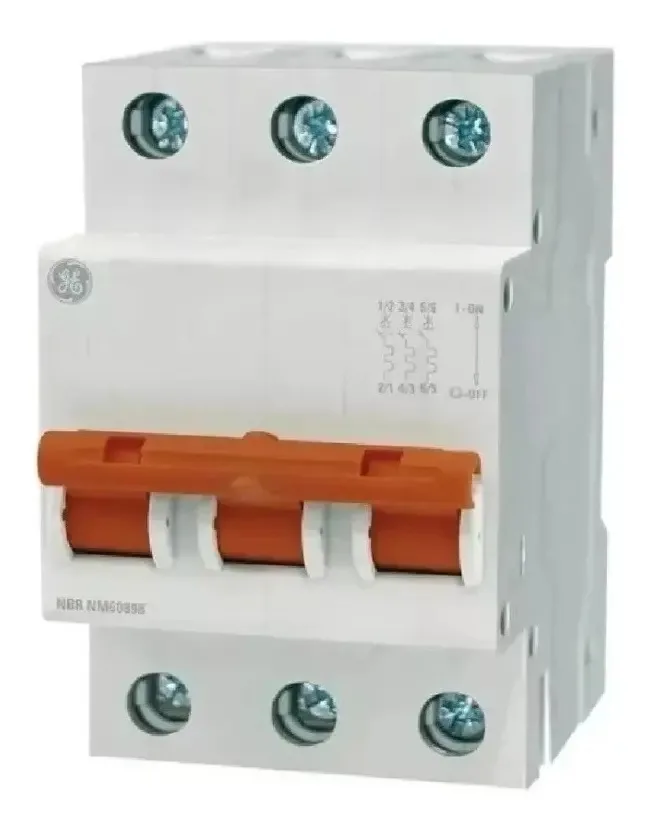
Disjuntor Din Tripolar 50a Ge
7891140372767GE· Elétrica· NCM 85362000

Disjuntor Din Unipolar 20a Legrand
7891284054253Legrand· Elétrica· NCM 85362000

Disjuntor Din Unipolar 40a Alumbra
7896565992460Alumbra· Elétrica· NCM 85362000

Disjuntor Din Unipolar 63amp Lukma34009
1001015007571Lukma· Elétrica· NCM 85362000

Disjuntor Dr Tramontina 4p 100a 30ma 6ka
7891435960990Tramontina· Elétrica· NCM 85362000

Disjuntor Duplex 15 Amperes Cor Preto
783643148246Siemens· Elétrica· NCM 85362000

Disjuntor Easy9 1p 50a Curva C Ez9f33150 Schneider
3606480581441Schneider· Elétrica· NCM 85362000

Disjuntor Easy9 Bipolar 40a (schneider)
07898111895959Schneider· Elétrica· NCM 85362000

Disjuntor Easy9 Unipolar 40a (schneider)
07896292296893Schneider· Elétrica· NCM 85362000

Disjuntor Eaton Qcf1020 20 A
786679143063Eaton· Elétrica· NCM 85362000

Disjuntor Eletromar Din-tripolar 50
7899260132124Eletromar· Elétrica· NCM 85362000
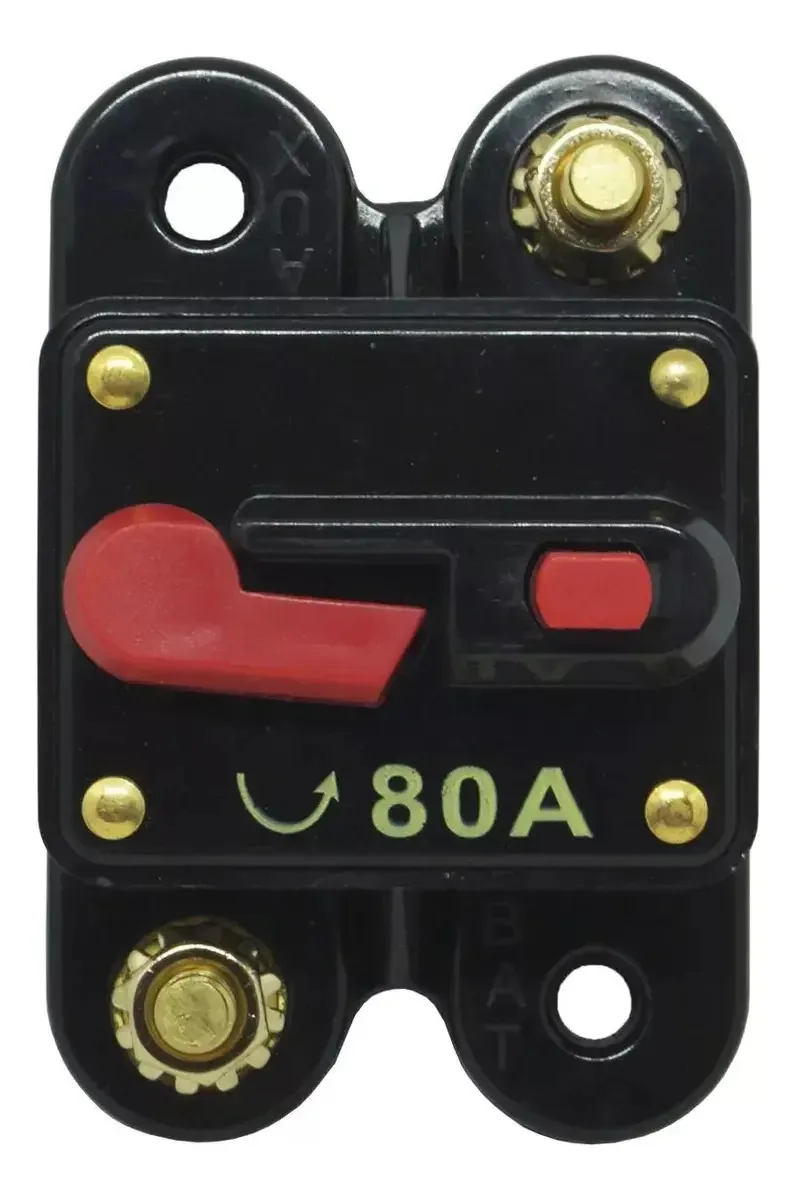
Disjuntor Eletronico Automotivo 80a
7899471823729Inovar Metais· Elétrica· NCM 85362000
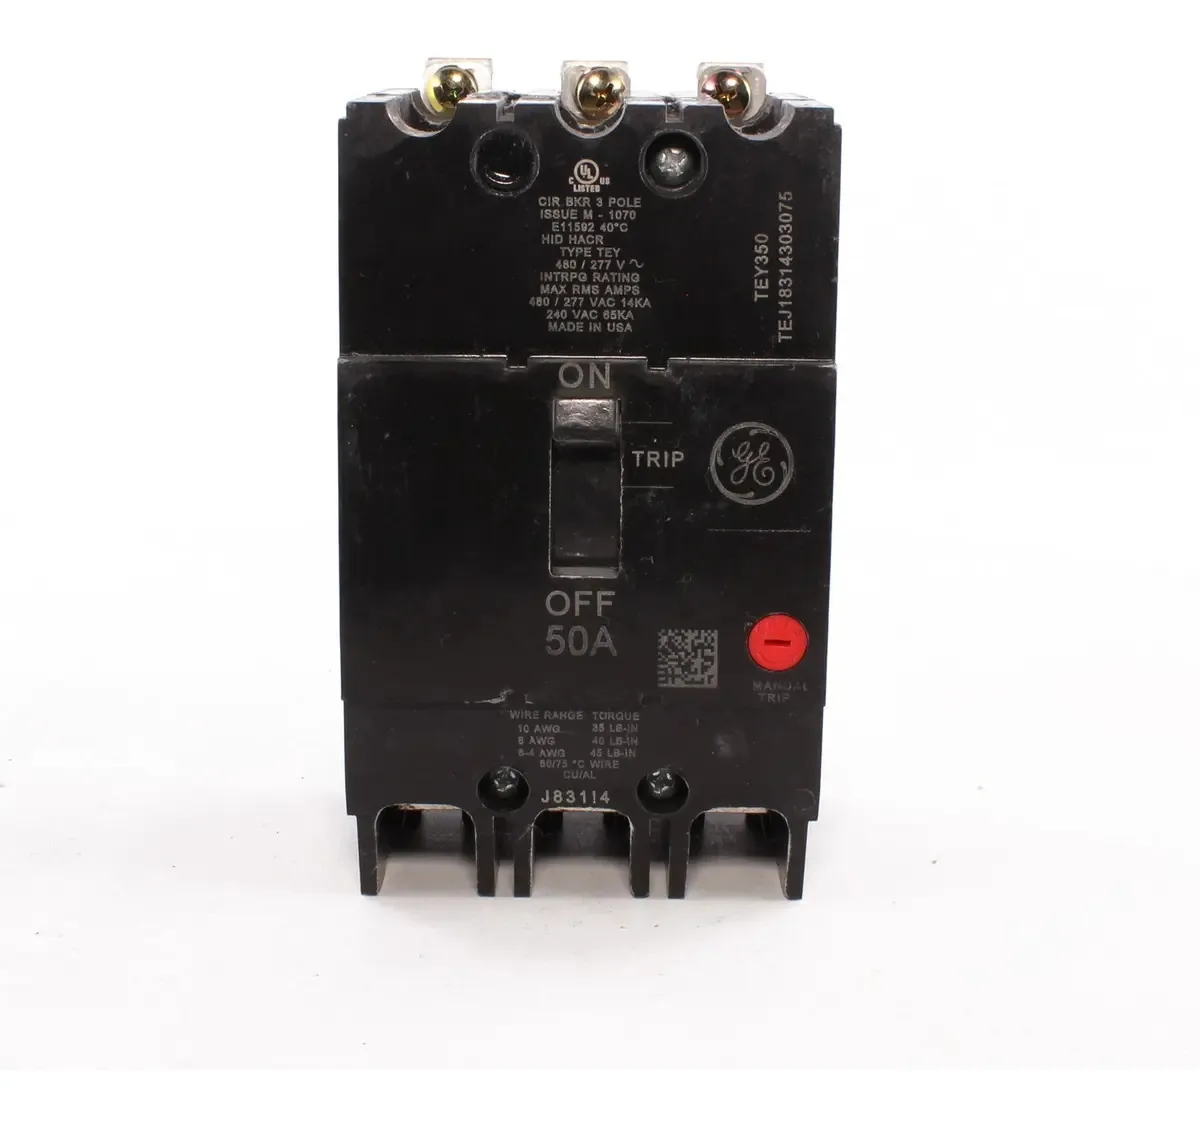
Disjuntor GE TEY350 Nema3P 50a
783164181067GE· Elétrica· NCM 85362000
Perguntas frequentes
O que é o NCM 8536.20.00?
O NCM 8536.20.00 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.