CLASSIFICAÇÃO FISCAL · NCM
2201.10.00
3.457 produtos cadastrados
Águas minerais e águas gaseificadas. Classificação fiscal do NCM 2201.10.00.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
13.88%
Federal (importado)
22.81%
Estadual (média UF)
22.94%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 14.29% | 20.87% | 25.00% | 0.00% |
| AC | 13.45% | 20.03% | 25.00% | 0.00% |
| AC | 13.45% | 20.03% | 25.00% | 0.00% |
| AL | 15.98% | 31.77% | 29.00% | 0.00% |
| AL | 13.45% | 29.24% | 29.00% | 0.00% |
| AL | 13.45% | 29.24% | 29.00% | 0.00% |
| AM | 14.43% | 21.77% | 20.00% | 0.00% |
| AM | 13.45% | 20.79% | 20.00% | 0.00% |
| AM | 13.45% | 20.79% | 20.00% | 0.00% |
| AP | 14.90% | 24.77% | 18.00% | 0.00% |
| AP | 13.45% | 23.32% | 18.00% | 0.00% |
| AP | 13.45% | 23.32% | 18.00% | 0.00% |
| BA | 14.25% | 20.59% | 27.00% | 0.00% |
| BA | 13.45% | 19.79% | 27.00% | 0.00% |
| BA | 13.45% | 19.79% | 27.00% | 0.00% |
| CE | 15.11% | 26.15% | 30.00% | 0.00% |
| CE | 13.45% | 24.49% | 30.00% | 0.00% |
| CE | 13.45% | 24.49% | 30.00% | 0.00% |
| DF | 14.26% | 20.67% | 26.00% | 0.00% |
| DF | 13.45% | 19.86% | 26.00% | 0.00% |
| DF | 13.45% | 19.86% | 26.00% | 0.00% |
| ES | 14.78% | 24.02% | 17.00% | 0.00% |
| ES | 13.45% | 22.69% | 17.00% | 0.00% |
| ES | 13.45% | 22.69% | 17.00% | 0.00% |
| GO | 14.01% | 19.06% | 7.00% | 0.00% |
| GO | 13.45% | 18.50% | 7.00% | 0.00% |
| GO | 13.45% | 18.50% | 7.00% | 0.00% |
| MA | 15.98% | 31.77% | 30.50% | 0.00% |
| MA | 13.45% | 29.24% | 30.50% | 0.00% |
| MA | 13.45% | 29.24% | 30.50% | 0.00% |
| MG | 15.17% | 26.52% | 25.00% | 0.00% |
| MG | 13.45% | 24.80% | 25.00% | 0.00% |
| MG | 13.45% | 24.80% | 25.00% | 0.00% |
| MS | 14.79% | 24.09% | 30.00% | 0.00% |
| MS | 13.45% | 22.75% | 30.00% | 0.00% |
| MS | 13.45% | 22.75% | 30.00% | 0.00% |
| MT | 14.70% | 23.50% | 17.00% | 0.00% |
| MT | 13.45% | 22.25% | 17.00% | 0.00% |
| MT | 13.45% | 22.25% | 17.00% | 0.00% |
| PA | 14.56% | 22.60% | 19.00% | 0.00% |
| PA | 13.45% | 21.49% | 19.00% | 0.00% |
| PA | 13.45% | 21.49% | 19.00% | 0.00% |
| PB | 14.21% | 20.35% | 20.00% | 0.00% |
| PB | 13.45% | 19.59% | 20.00% | 0.00% |
| PB | 13.45% | 19.59% | 20.00% | 0.00% |
| PE | 14.52% | 22.32% | 18.00% | 0.00% |
| PE | 13.45% | 21.25% | 18.00% | 0.00% |
| PE | 13.45% | 21.25% | 18.00% | 0.00% |
| PI | 14.95% | 25.13% | 29.00% | 0.00% |
| PI | 13.45% | 23.63% | 29.00% | 0.00% |
| PI | 13.45% | 23.63% | 29.00% | 0.00% |
| PR | 14.29% | 20.86% | 19.00% | 0.00% |
| PR | 13.45% | 20.02% | 19.00% | 0.00% |
| PR | 13.45% | 20.02% | 19.00% | 0.00% |
| RJ | 14.61% | 22.90% | 18.00% | 0.00% |
| RJ | 13.45% | 21.74% | 18.00% | 0.00% |
| RJ | 13.45% | 21.74% | 18.00% | 0.00% |
| RN | 15.42% | 25.98% | 29.00% | 0.00% |
| RN | 13.45% | 24.01% | 29.00% | 0.00% |
| RN | 13.45% | 24.01% | 29.00% | 0.00% |
| RO | 14.86% | 24.52% | 39.00% | 0.00% |
| RO | 13.45% | 23.11% | 39.00% | 0.00% |
| RO | 13.45% | 23.11% | 39.00% | 0.00% |
| RR | 14.62% | 22.98% | 25.00% | 0.00% |
| RR | 13.45% | 21.81% | 25.00% | 0.00% |
| RR | 13.45% | 21.81% | 25.00% | 0.00% |
| RS | 14.11% | 19.68% | 17.00% | 0.00% |
| RS | 13.45% | 19.02% | 17.00% | 0.00% |
| RS | 13.45% | 19.02% | 17.00% | 0.00% |
| SC | 14.94% | 25.04% | 17.00% | 0.00% |
| SC | 13.45% | 23.55% | 17.00% | 0.00% |
| SC | 13.45% | 23.55% | 17.00% | 0.00% |
| SE | 15.98% | 31.77% | 21.00% | 0.00% |
| SE | 13.45% | 29.24% | 21.00% | 0.00% |
| SE | 13.45% | 29.24% | 21.00% | 0.00% |
| SP | 13.94% | 18.59% | 18.00% | 0.00% |
| SP | 13.45% | 18.10% | 18.00% | 0.00% |
| SP | 13.45% | 18.10% | 18.00% | 0.00% |
| TO | 14.27% | 20.71% | 29.00% | 0.00% |
| TO | 13.45% | 19.89% | 29.00% | 0.00% |
| TO | 13.45% | 19.89% | 29.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 2201.10.00, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.
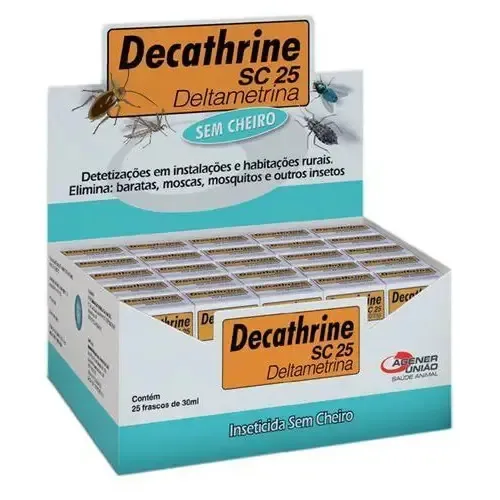
Decathrine 30ml Display C25
07896006200147Megacilin· NCM 22011000
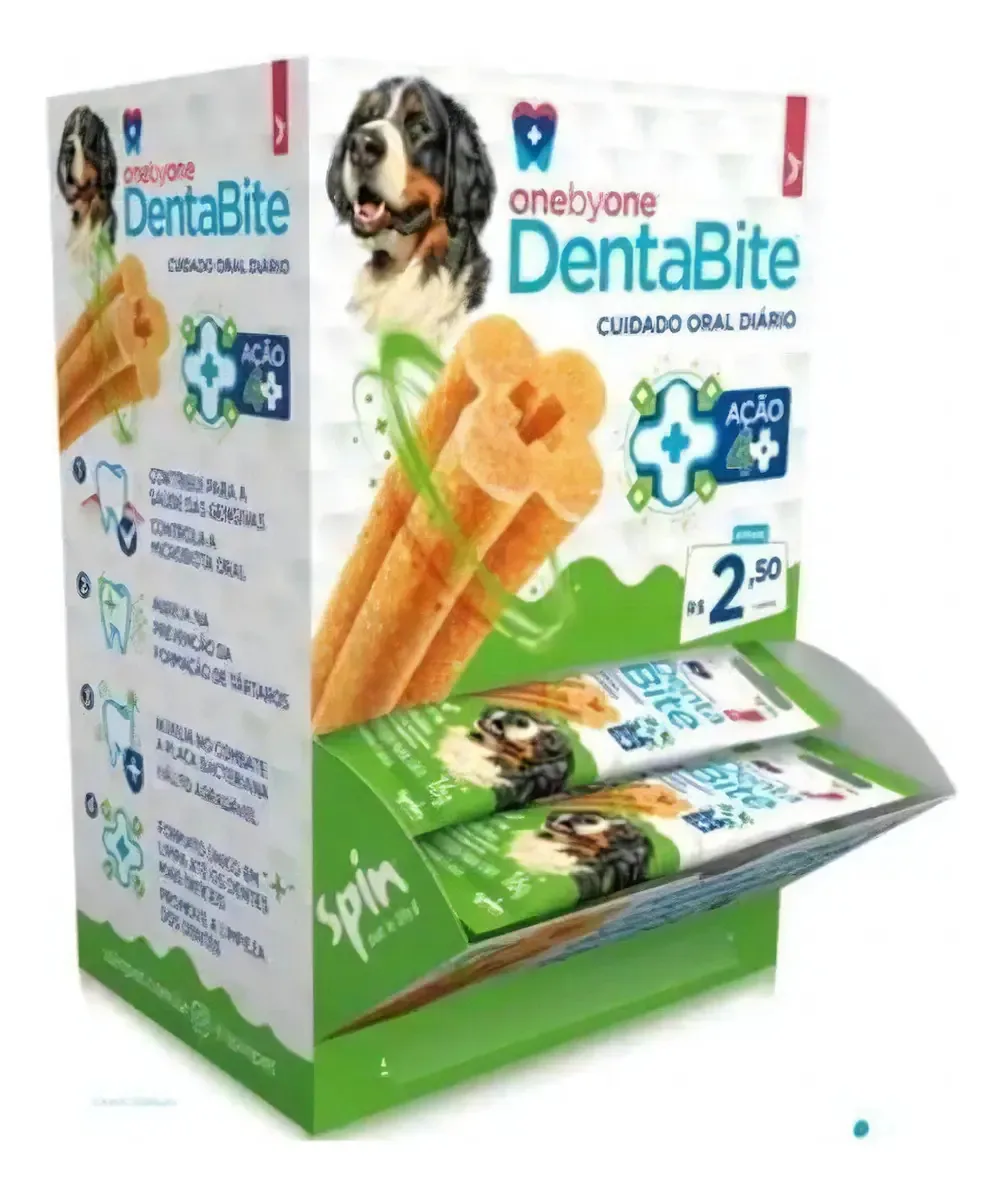
Dentabite (15 Unidades)
7909463746698Spinpet· NCM 22011000

Dermeredux Creme Corporal 250g
736532627551Dermedy Dermocosméticos· NCM 22011000
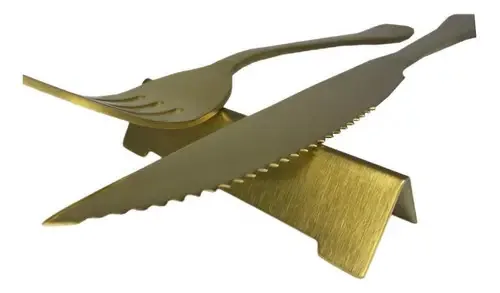
Descanso Dourado Para Talheres Fineza
7892004635264Fineza· NCM 22011000
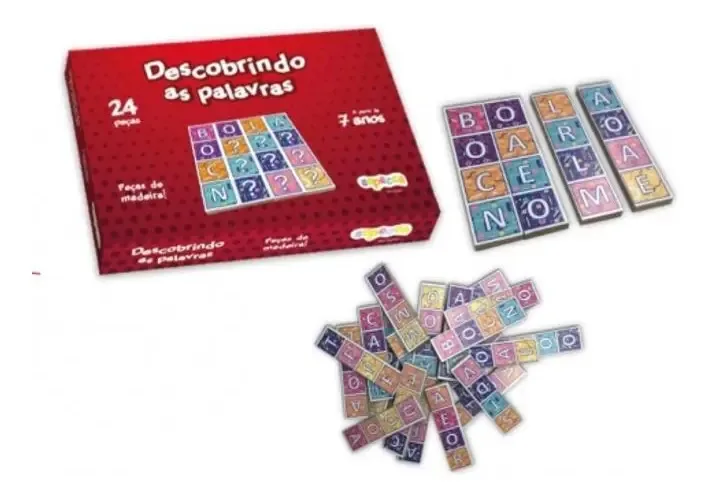
Descobrindo As Palavras Sopecca
618341800199Sopecca· NCM 22011000

Detergente Não Ionico Nionlab Colorimétrico
7898688810959Cosmoderma· NCM 22011000
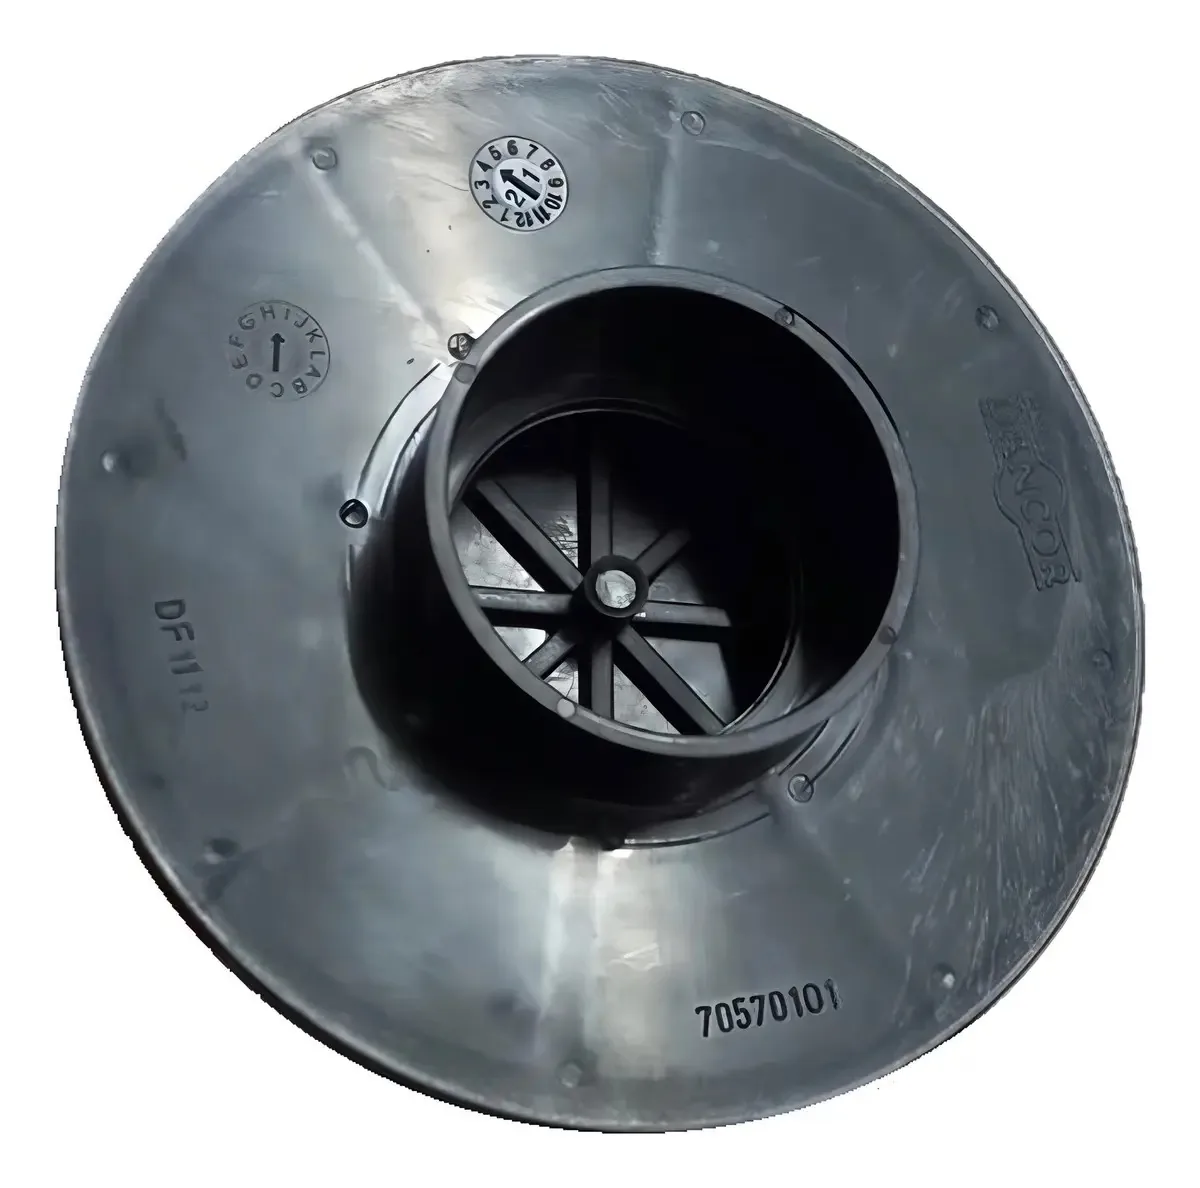
Distribuidor Dfr
7897841940397Dancor· NCM 22011000

Distribuidor Hidraulico G4 Com Salinizador
7890573544307iGUi· NCM 22011000

Draxxin 100 Ml Tulatromicina
7899408115118Nutriagro· NCM 22011000
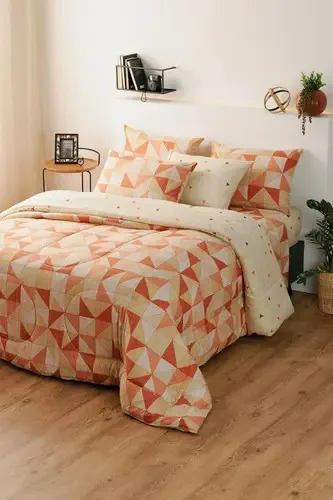
Edredom 100% Poliéster Bege
7891354344925Casa Com Casa· NCM 22011000
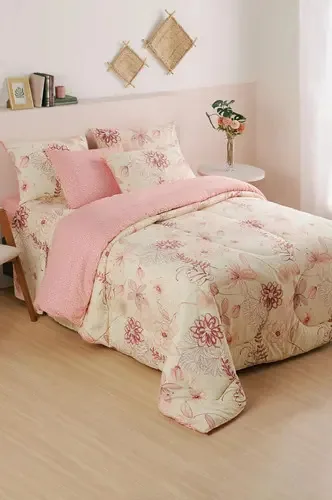
Edredom 100% Poliéster Rosa
7891354344963Casa Com Casa· NCM 22011000

Edredom 100% Poliéster Verde
7891354345007Casa Com Casa· NCM 22011000

Elevador Ph - Barrilha Leve 2kg
7898257280022Quibenne· NCM 22011000
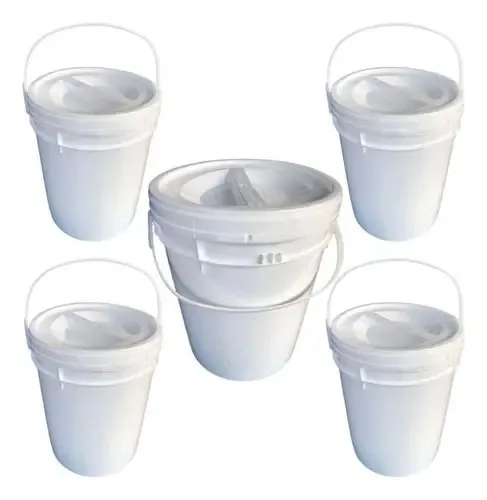
Embalagem Plastica 12 L E Tampa Rosca
7897999569846Nastripack· NCM 22011000

Embalagem Plastica 12 Litros E Tampa Rosca
7897999578855Nastripack· NCM 22011000

Embalagem Plastica 20 Litros Retang
7898395275942Nastripack· NCM 22011000

Embalagem Plastica 20l - 3 Unid
7893209574679Nastripack· NCM 22011000
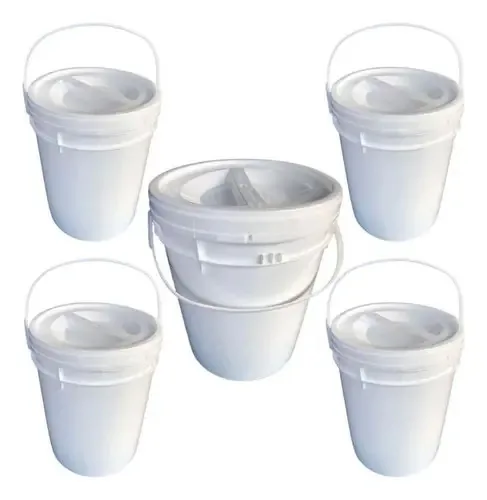
Embalagem Plastica Com 12 L E Tampa Rosca
7897999569853Nastripack· NCM 22011000

Embalagem Plastica Com 12 Litros E Tampa Rosca
7897999578862Nastripack· NCM 22011000
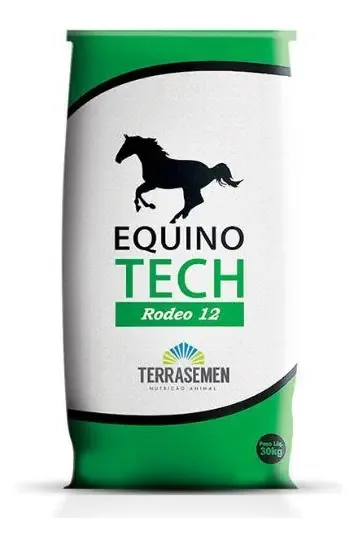
Equinotech Rodeo 12 - 30 Kg
7898692920002Terrasemen· NCM 22011000

Escrivaninha / Penteadeira Com Nichos Sofia
7892924098842Artely· NCM 22011000
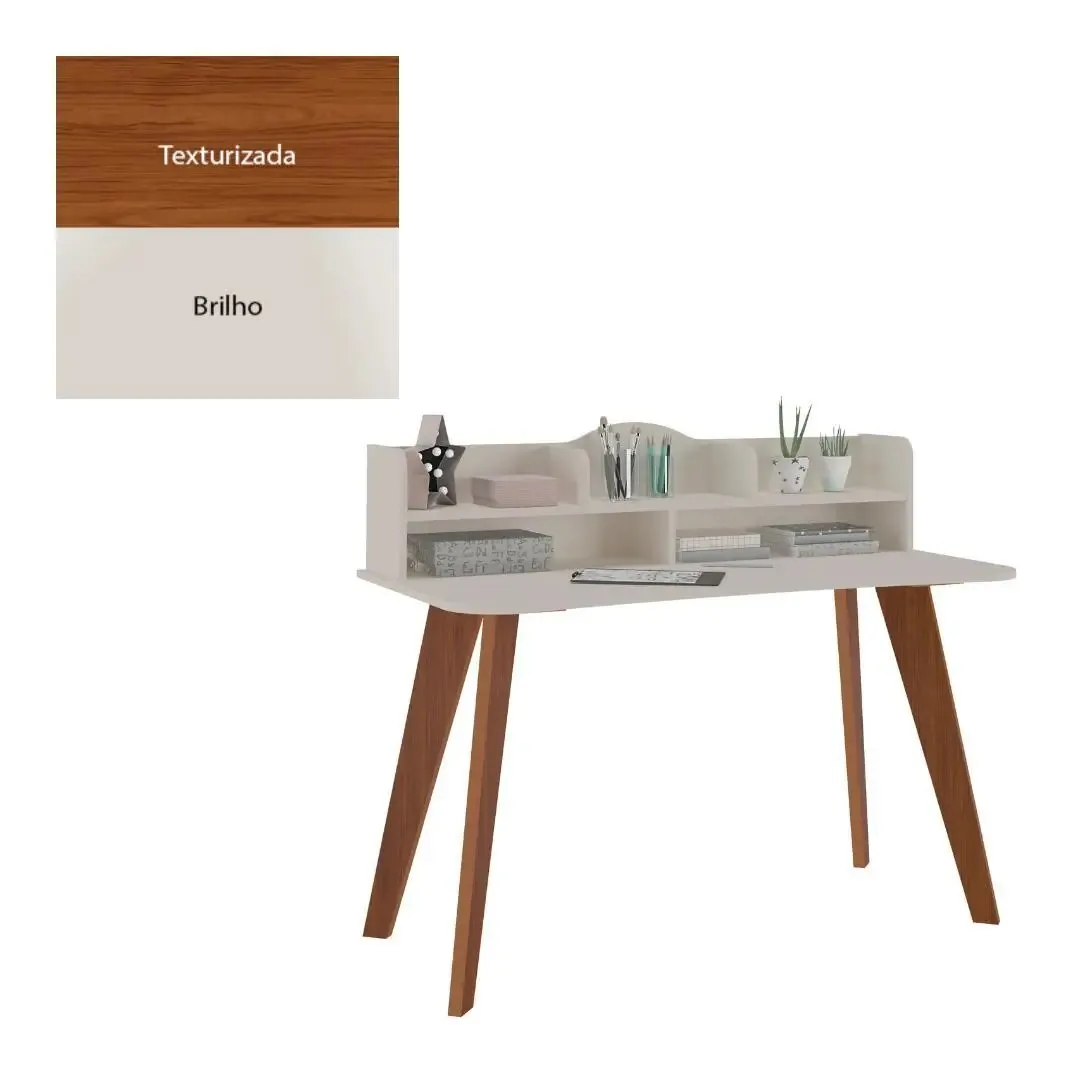
Escrivaninha / Penteadeira Com Nichos Sofia
7892924098859Artely· NCM 22011000
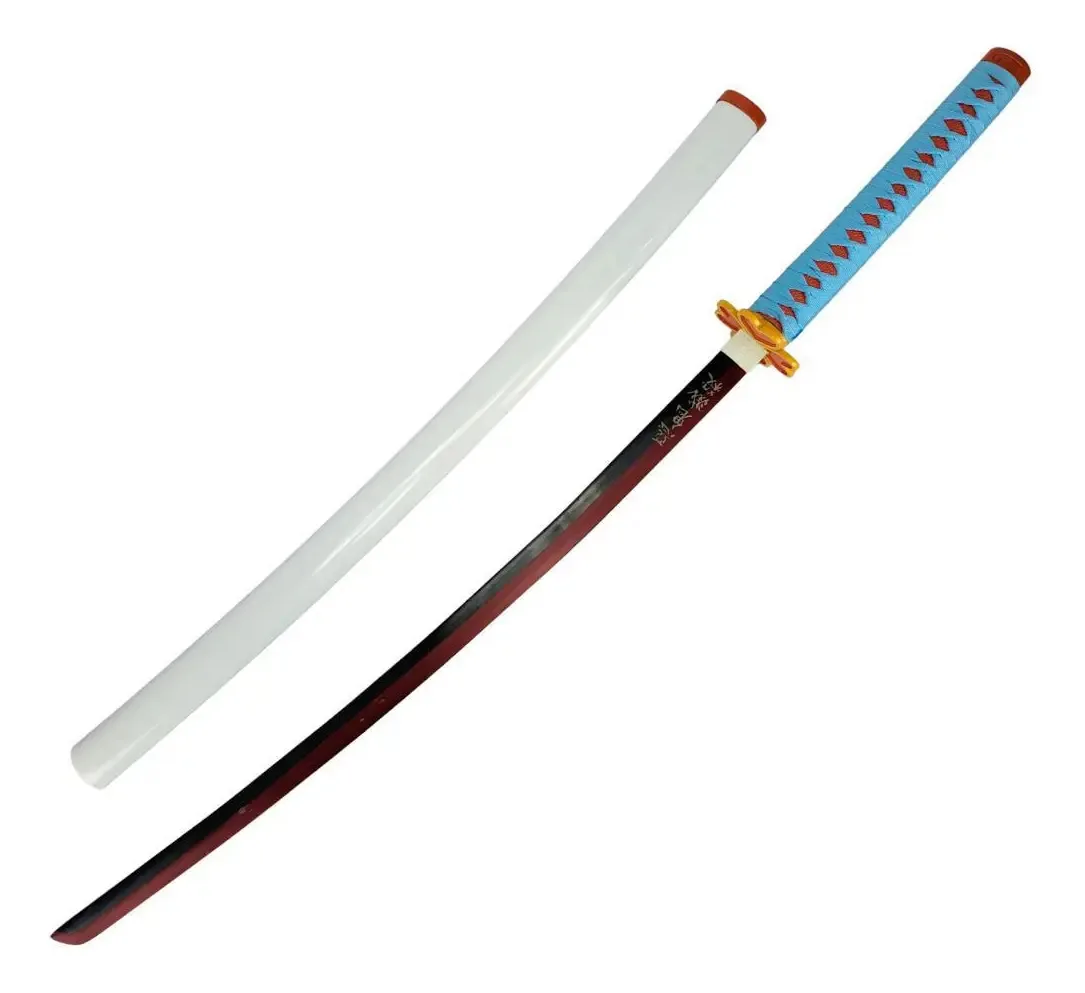
Espada Mitsuri Kanroj Katana Cosplay Demon Slayer + Bainha
7908045127733GS· NCM 22011000

Espelho Do Led Antigo Igui
7892260224585iGUi· NCM 22011000
Perguntas frequentes
O que é o NCM 2201.10.00?
O NCM 2201.10.00 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.