CLASSIFICAÇÃO FISCAL · NCM
2008.70.10
337 produtos cadastrados
Em água edulcorada, incluindo os xaropes. Classificação fiscal do NCM 2008.70.10.
⚠ As informações fiscais são exibidas para consulta e devem ser validadas pelo responsável tributário da empresa.
Carga tributária média — IBPT
Federal (nacional)
13.45%
Federal (importado)
26.87%
Estadual (média UF)
17.35%
Municipal
0.00%
Ver por estado (UF)
| UF | Federal nac. | Federal imp. | Estadual | Municipal |
|---|---|---|---|---|
| AC | 13.45% | 29.71% | 19.00% | 0.00% |
| AL | 13.45% | 22.63% | 20.00% | 0.00% |
| AM | 13.45% | 30.75% | 20.00% | 0.00% |
| AP | 13.45% | 30.75% | 18.00% | 0.00% |
| BA | 13.45% | 23.62% | 19.00% | 0.00% |
| CE | 13.45% | 32.45% | 18.00% | 0.00% |
| DF | 13.45% | 27.41% | 18.00% | 0.00% |
| ES | 13.45% | 29.05% | 17.00% | 0.00% |
| GO | 13.45% | 21.17% | 7.00% | 0.00% |
| MA | 13.45% | 23.34% | 20.00% | 0.00% |
| MG | 13.45% | 33.02% | 7.00% | 0.00% |
| MS | 13.45% | 27.22% | 17.00% | 0.00% |
| MT | 13.45% | 28.23% | 17.00% | 0.00% |
| PA | 13.45% | 26.80% | 19.00% | 0.00% |
| PB | 13.45% | 23.22% | 18.00% | 0.00% |
| PE | 13.45% | 26.35% | 18.00% | 0.00% |
| PI | 13.45% | 30.83% | 21.00% | 0.00% |
| PR | 13.45% | 24.04% | 19.00% | 0.00% |
| RJ | 13.45% | 28.52% | 20.00% | 0.00% |
| RN | 13.45% | 28.76% | 18.00% | 0.00% |
| RO | 13.45% | 29.86% | 17.50% | 0.00% |
| RR | 13.45% | 27.41% | 20.00% | 0.00% |
| RS | 13.45% | 22.15% | 7.00% | 0.00% |
| SC | 13.45% | 30.68% | 17.00% | 0.00% |
| SE | 13.45% | 22.79% | 19.00% | 0.00% |
| SP | 13.45% | 20.96% | 18.00% | 0.00% |
| TO | 13.45% | 23.80% | 20.00% | 0.00% |
Fonte: IBPT (Instituto Brasileiro de Planejamento e Tributação) — versão 23.2.E. Percentuais aproximados de tributos sobre o NCM 2008.70.10, para referência. A carga real depende do regime tributário, da operação e da UF — valide com o responsável tributário.

Pessego Calda Schramm Lt Zero 450g Metades
7896536500373Schramm· Alimentos· NCM 20087010

Pessego Calda Val Lt 430g
17898045701903Val Alimentos· Alimentos· NCM 20087010

Pessego Calda Val Lt 430g
7898045701906Val Alimentos· Alimentos· NCM 20087010

Pessego Caldo 600g Sao Lourenço
7897773300597Doces Sao Lourenco· Alimentos· NCM 20087010

Pessego Cicasul Em Calda Metades 450
7891234004215Cica· Alimentos· NCM 20087010

Pessego Em Calda Shelby Especial
7896367800246Ego· Alimentos· NCM 20087010

Pessego Em Calda Tozzi Lt
7898909755656Tozzi· Alimentos· NCM 20087010

Pessego Em Calda Tozzi Lt
17898909755653Tozzi· Alimentos· NCM 20087010

Pessego Met Ole 12x
7891032016106Ole· Alimentos· NCM 20087010

Pessego Metades Simons 430grs
37896305800049Simon· Alimentos· NCM 20087010

Pessego Metades Simons 430grs
7896305800048Simon· Alimentos· NCM 20087010
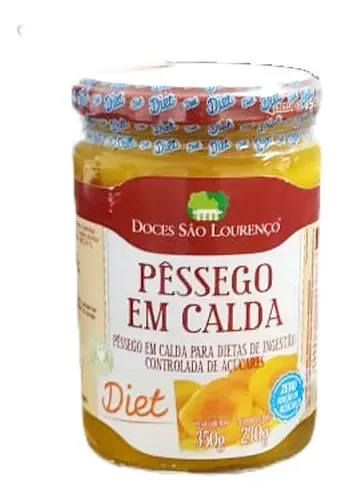
Pessego S Lourenco Diet 230gr Calda
7897773303901Doces Sao Lourenco· Alimentos· NCM 20087010

Pessego Shelby 450gr Calda
17896367800236Ego· Alimentos· NCM 20087010

Pessego Shelby 450gr Calda
7896367800239Ego· Alimentos· NCM 20087010

Pessego Vega 240gr Prim Calda
7896087001015Vega· Alimentos· NCM 20087010

Pêssego Calda Schramm Lata
7896536500038Schramm· Alimentos· NCM 20087010

Pêssego Em Calda Bella Colina
7896040900010Bella Colina· Alimentos· NCM 20087010

Pêssego Em Calda Cepêra Lata 485g
17896025802527Cepera· Alimentos· NCM 20087010

Pêssego Em Calda Cepêra Lata 485g
7896025802520Cepera· Alimentos· NCM 20087010

Pêssego Em Calda Metades Com Amêndoas Diet La Pastina Vidro 410g
7896196082110La Pastina· Alimentos· NCM 20087010

Pêssego Em Calda Metades Com Amêndoas La Pastina Vidro 410g
17896196000029La Pastina· Alimentos· NCM 20087010

Pêssego Em Calda Metades Com Amêndoas La Pastina Vidro 410g
7896196000022La Pastina· Alimentos· NCM 20087010

Pêssego Em Calda Metades Gb Lata 425g
7896481600012Ades· Alimentos· NCM 20087010

Pêssego Em Calda Metades Gb Lata 425g
17896481600019Ades· Alimentos· NCM 20087010
Perguntas frequentes
O que é o NCM 2008.70.10?
O NCM 2008.70.10 é um código da Nomenclatura Comum do Mercosul usado para classificar a mercadoria para fins fiscais e aduaneiros.
Como validar a classificação fiscal deste NCM?
A classificação fiscal deve ser validada pelo responsável tributário da empresa, considerando a natureza exata do produto e a legislação vigente.